

 棉花
 涤纶短纤
批量搜索
搜索
 我的购物车
行业资讯
2019年已进入最后一个月,因本年度春节较早来临,十一月起纺织订单明显减少,纺企多在集中销售库存,回笼资金。但因中美贸易谈判并没有取得突破性进展,纺织品出口在美方市场占有率下降近10%,下游需求明显减少,市场仍相对疲软,纱、布库存量高于去年同期。
11月,新疆棉花集中加工,整体完成进入已早于往年。因下游需求疲软,纺企采购仍较为谨慎,企业原料库存较去年同期少10天左右,整体棉纺织市场仍呈现弱势。
一、棉花市场回顾
棉花价格变化
图表1 棉花市场价格变化(元/吨、美分/磅)
数据来源:中国棉花网,中国棉花信息网,上海棉联
从价格变动上看,11月,新疆棉花集中加工销售,棉花价格震荡为主,国内棉花报价上涨在200元/吨左右,3128B指数月度上涨121元/吨涨幅0.93%,同比下跌2331元/吨,跌幅15.11%;国际市场上美棉棉区天气表现总体正常,新花检验量和质量均高于去年同期水平,美棉本年度出口签约和装运数据环比有所回升,不过下年度签约继续表现继续疲软。Cotlook A指数月度下跌1.45美分/磅跌幅1.90%,同比下跌11.8美分/磅跌幅13.59%。因棉价内涨外跌,内外棉价差缩窄,但内外棉价格仍呈倒挂现象。
期货市场郑棉期货主力合约11月呈震荡窄幅走势,震荡区间为13200-12600元/吨。结算价环月度下跌345元/吨、跌幅2.63%,同比下跌2305元/吨、跌幅15.28%;
ICE期棉月度涨0.92美分/磅、涨幅1.43%,同比下跌13.55美分/磅、跌幅17.17%。期货市场上,郑棉期价震荡下跌,ICE期棉小幅上涨。
纱线市场纱线报价延续弱稳态势,市场行情清淡,冬日出口订单减少内需后劲明显不足。截至11月29日,国内棉纱价格月度上涨40元/吨、涨幅0.19%,同比下跌2340元/吨、跌幅9.96%。进口纱10月报价继续下调,但月度价格下调371元/吨,跌幅1.75%;同比下跌2089元/吨,跌幅912%,外纱价格低于内纱价格344元/吨。
受暖冬来临,冬日订单少于往年,以及市场买涨不买跌心态影响,涤纶短纤价格继续下跌,月度下跌270元/吨、跌幅3.87%,同比下跌1937元/吨、跌幅22.39%;粘胶短纤月度下跌600元/吨、跌幅5.61%,同比下跌3800元/吨、跌幅27.34%。
1、期货市场
图表2 内外期货主力合约价差(元/吨、美分/磅)
数据来源:Wind资讯,上海棉联
11月郑棉期货持仓量远高于去年同期,多空分歧较大,多空博弈下郑棉主力合约01合约在12600-13200区间震荡。郑棉01合约也多移仓至05合约。11月13日在市场有收储传言下郑棉上涨较多,11月21日在市场对中美谈判较为担忧的情况下郑棉又大幅下跌。
数据来源:东方财富,上海棉联
对于郑棉仓单,截至11月29日,一号棉注册仓单17219张,预报仓单5889张,合计23108张,折97.05万吨;占单边持仓33.5%,较上月末大增,本月陈棉仓单减少速度快于10月,同时新棉仓单大幅增加。至12月上旬,郑棉仓单总计已超过110万吨,仓单量持续突破历史高位。
图表4 年度郑棉仓单数量走势(张)
数据来源:Wind资讯,上海棉联
图表5 近4年郑棉仓单数量对比(张)
数据来源:Wind资讯,上海棉联
虽因中美贸易不定性增强,但有中美关系利好预期增强,且美棉主产区天气表现总体正常,新花检验量和质量均高于去年同期水平,美棉本年度出口签约和装运数据环比有所回升,不过下年度签约继续表现继续疲软也压制期价上涨预期。因此,11月ICE期棉市场总体仍呈现震荡趋势
图表6 ICE期棉主力合约走势(美分/磅)
数据来源:东方财富,上海棉联
从内外棉期货主力合约价差上看,11月份内外期货价差继续缩小,差价在 2000元/吨以内。
2、现货市场
籽棉收购情况:据统计,截止到11月30日,全国400型棉花加工企业3128级籽棉平均收购价格为5.50元/公斤,同比下降15.90%。新疆籽棉收购价格5.41元/公斤,同比下降16.77%;长江流域籽棉收购价格为5.81元/公斤,同比下降9.22%;黄河流域收购价格6.28元/公斤,同比下降9.12%。
图表7 内外棉价位走势及价差对比(元/吨)
数据来源:Wind资讯,上海棉联
11 月国内棉花现货价格在12700~13000之间宽幅震荡,棉花现货成交氛围较10月好转。月初贸易商对轧花厂新棉采购仍较积极,轧花厂新棉报价续涨 200,部分纺企也陆续入疆采购,但纺企采购占比远不及贸易商。棉花现货一口价坚挺,而陈棉月初仍有较多资源以裸基差-600至-500抛货。月中贸易商对新棉采购需求减缓,轧花厂库存开始累积,少数库存高的轧花厂开始小幅让价100 左右成交,但轧花厂整体挺价惜售心态仍浓。13日市场内有收储50万吨棉花的传言,14日国家粮食及物资储备局正式发布于12月2日至3月31日收储19/20新疆棉50万吨的公告,而市场对收储消息的情绪反应在前一天已有所释放,公告正式发布后,因本次收储量小、且竞价方式为向下竞价,市场反应反而转淡。
图表8 美元兑人民币汇率
数据来源:Wind资讯,上海棉联
因纺织企业陆续补货和储备棉轮入政策出台,11月总体看国内棉花现货小幅上涨,同期国际棉价呈震荡走势,11月内外棉价差持续倒挂,但进入12月两者价差缩小,报价基本持平。
3、棉花衍生品市场
棉纱自3月出现一波短暂小爆发行情后,一直处于回落状态,11月市场维持弱势,纺企成品库存持续减少,但仍多于去年。
11 月初,据国家棉花市场监测系统抽样调查显示,企业纱产销率为98.1%,环比下降0.8个百分点,同比上升7.8个百分点,比近三年同期平均水平提高1.6个百分点;库存为23.2天销售量,环比增加0.1天,同比增加2.8天,比近三年同期平均水平高6.1天。布的产销率为90.3%,环比持平,同比下降6.4个百分点,比近三年同期平均水平低6.8个百分点;库存为50.0天销售量,环比减少0.1天,同比增加16.3天,比近三年同期平均水平高13.3天
图表9 棉纱棉花价位变动与价差(元/吨)
数据来源:Wind资讯,上海棉联
10月份PTA价格继续下跌,受此影响涤纶短纤价位仍在下跌,但销量较为稳定。本月粘胶短纤价位下跌幅度较大。
图表10 棉纱涤纶短纤价位变动与价差(元/吨)
数据来源:Wind资讯,上海棉联
图表11 棉纱粘胶短纤价位变动与价差(元/吨)
数据来源:Wind资讯,上海棉联
4、纺织服装出口
据中国海关总署最新统计数据显示,海关总署最新数据显示,2019年11月,我国出口纺织品服装约220.69亿美元,同比减少4.28%,环比减少3.50%。其中出口纺织纱线、织物及制品99.53亿美元,同比减少3.49%,环比减少1.99%;出口服装及衣着附件121.15亿美元,同比减少4.91%,环比减少4.7%。
2019年1-11月,我国累计出口纺织品1092.63亿美元,同比增加0.1%;累计出口服装1376.19亿美元,同比下跌4.7%。
图表12 纺织服装出口对比(万美元)
数据来源:中国海关总署,上海棉联
图表13 纺织服装出口环同比涨跌(万美元)
数据来源:中国海关总数,上海棉联
从纺织出口数据上看,纺织出口总量同比、环比仍不同幅度下降,随着美方增加中方纺织品进口关税,纺织出口订单减少已经开始显现,后续纺织出口减少情况仍会持续。
二、棉花供需形势
1、棉花供需平衡表
据美国农业部(USDA)最新发布的12月份全球棉花供需预测报告,调低了2019/20年度全球棉花期初库存和产量,但大部分被消费量减少所抵消。据印度棉花咨询委员会的报告显示,印度2018/19年度棉花产量调减15.24万吨,导致本月全球期初库存减少近19.6万吨。2019/20年度全球棉花产量预计为2655万吨,较11月减少18万吨,较2018/19年度增加65.3万吨。除美国外,本月2019/20年度的产量变化包括巴基斯坦减少17.42万吨,印度减少10.9万吨,澳大利亚,土耳其和乍得的降幅较小。但部分被以下调增的国家所抵消,巴西调增19.6万吨,乌兹别克斯坦调增10.9万吨,以及其他几个国家少量调增。
图表14 USDA供需平衡表(万吨)
数据来源:USDA,上海棉联
本月全球消费量调减26.1万吨,其中中国因纺织品出口下降而调减了21.8万吨。越南和巴基斯坦的消费也有所下调,抵消了乌兹别克斯坦的小幅增长。
本月全球2019/20年度期末库存调减近10.9万吨,为1750万吨,仅比2018
/19年度高13.06万吨,但中国以外的库存较上年同期高67.5万吨。
图表15 库存消费比统计
数据来源:USDA,上海棉联
2、中国棉花产量与工商业库存
据中国棉花协会调查显示,全国棉花总产量维持上期预测不变,为590.57万吨,同比减少3.35%。分区域看,新疆棉花预计产量为503.95万吨,同比减少1.90%;内地棉花预测产量91.1万吨,同比减少8.9%。(分区域计算,预计全国棉花总产量为595万吨)。据中国棉花信息网,截至2019年12月初,其调查2019年全国植棉面积4406.5万亩,同比降2.5%,总产下调2万吨至557.4万吨,同比少3.5%。其中新疆棉花产量下调2万吨至498.7万吨,同比少3.5%;内地棉花产量58.7万吨,同比少2.7%。结合USDA最新报告数据,本年度中棉花产量在580-590万吨,略低于前几预计的605万吨。
国家棉花市场监测系统抽样调查显示,截至12月初,被抽样调查企业棉花平均库存使用天数约为27.4天(含到港进口棉数量),环比减少1.3天,同比减少10.2天。推算全国棉花工业库存约57.0万吨,环比减少6.4%,同比减少31.9%
图表16 近五年棉花工业库存变化情况
数据来源:国家棉花监测系统,上海棉联
据中国棉花协会物流分会对全国18个省市的164家棉花交割和监管仓库、社会仓库、保税区库存和加工企业库存调查数据,11月底全国棉花商业库存总量约449.67万吨,较上月增加127.24万吨,较去年同期仍高23.37万吨。
图表17 11月棉花商业库存统计表(万吨)
数据来源:棉花展望,上海棉联
从以上数据可以得出,目前国内棉花工商业库存预计总计449.67万吨,同比增加5.48%。
3、疆棉发运情况
11月份,出疆棉总计发运39.75万吨,环比增加13.94万吨。其中,通过公路发运14万吨,环比增加0.01万吨,同比增加1.74万吨,新疆专业仓储出疆棉通过铁路发运量总计25.75万吨,环比增加13.93万吨,同比增加9.33万吨。
图表18 新疆棉出疆运输量(万吨)
数据来源:USDA,上海棉联
出疆棉运输价格上:公路方面,与10月运价相比,11月份出疆棉平均运价再度上涨。奎屯运至山东省平均运价706元/吨,较10月上涨17元/吨,奎屯运至河南省平均运价683元/吨,较10月上涨16元/吨;库尔勒运至山东省710元/吨,较10月上涨44元/吨;库尔勒运至河南省668元/吨,较10月上涨11元/吨。
铁路方面,为了能够让企业享受优质优价的服务,推进出疆棉“公转铁”运输工作,据中国铁路乌鲁木齐局集团有限公司(简称乌鲁木齐局集团公司)消息,12月份铁路运价现行优惠政策保持不变,60吨棚车运价下浮20%,70吨棚车下浮30%。
三、宏观经济形势
1、全国居民消费价格指数(CPI)
2019年11月份,全国居民消费价格同比上涨4.5%。其中,食品价格上涨19.1%,非食品价格上涨1.0%(非食品中,医疗保健、教育文化和娱乐、衣着价格分别上涨2.0%、1.7%和1.1%);11月份,CPI环比上涨0.4%。其中,食品价格上涨1.8%,非食品价格持平。1-11月平均,全国居民消费价格比去年同期上涨2.8%。
这是自2012年1月以来的近8年间,CPI月同比涨幅首次再度破4。另一方面,CPI环比涨幅比上月回落0.5个百分点,为今年6月以来环比涨幅首次回落,CPI拐点初现。同时,这不仅是今年来首次破4,亦是自2012年1月以来的94个月份内,CPI首次再度破4。
图表19 CPI指数变动对比图
数据来源:东方财富,上海棉联
2、广义货币(M2)
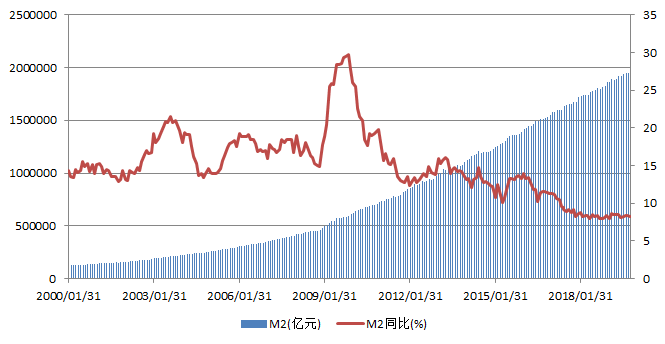
12月10日,央行发布的2019年11月金融统计数据报告显示,11月末,广义货币(M2)余额196.14万亿元,同比增长8.2%,增速比上月末低0.2个百分点,比上年同期高0.2个百分点。11月末,本外币贷款余额157.56万亿元,同比增长11.9%。
图表20 M2变动对比图
数据来源:Wind资讯,上海棉联
四、棉花市场展望
供应方面:中棉花信息网12月预计2019/20年度棉花产量为557.4万吨,其中新疆棉花产量498.7万吨;中国棉花协会预计全国棉花产量为595万吨,其中新疆棉花产量504万吨;USDA 12月预测中国棉花产量593.3万吨;ICAC12月预测中国棉花产量为580万吨。12月国内外棉花产量预测较11月份变动不大。全球棉花产量预计2636.8万吨较去年增加65.5万吨(USDA12月预测,较11月调减18.1万吨),虽12月UADA产量预测仍在小幅下调,但新年度全球棉花产量仍高于去年。
消费方面:因中美贸易关税问题导致国内出口订单减少、纱线成品库存增加、国内纺织企业向国外转移、全球经济增速放缓等因素,USDA预测19/20年度中国消费量838.2万吨(较上月预测下调21.8万吨);ICAC预测805万吨,较上月无变化。因此,新年度的国内棉花消费量预计在800-820万吨左右较为合理。
综合考虑,对中国而言,仅考虑产量、进口和消费等因素,2019/20年度,中国棉花供应量1565.9万吨(产量593.3+进口量196+期初库存776.6=1565.9万吨),消费量868.8万吨【消费838.8+储备棉轮入30(从近期储备棉轮入情况看,企业交储热情较低,预计无法达到预期收储量50万吨)=868.8万吨】,因此,目前国内棉花供应相对充足。同时,中美贸易仍存在很大的不确定性和全球经济持续下滑,市场对后续发展普遍呈相对悲观态度,短期内消费难有起色。
不确定因素:
一、中美贸易关系(黑天鹅事件,主导市场情绪。前期美国签署 “香港人权与民主法案”,以及美国国会众议院通过“2019年维吾尔人权政策法案”,均触及中国底线,严重干涉中国内政,中方不可能在内政问题上进行让步,因此中美问题升级也使市场一度悲观,第一阶段贸易协议签署推迟至明年,但12月12日美国总统特朗普签署了一项与中国达成的经贸协议,该协议将推迟原定于12月15日实施的新一轮关税,美国已与中国达成“原则性协议”。为达成“第一阶段”经贸协议,美国谈判代表提出将对中国商品的现有关税税率削减至多50%,并暂缓实施原定于周日生效的新关税。双方都有取消关税的愿望,达到互利共赢,但是其中依然存在着盘根错节的分歧,达成最终协议依然是个长期的过程)。
二、新棉产量与收购(中国各区域籽棉采摘基本结束,全国交售率为96.2%,其中,新疆采摘与交售基本结束,黄河流域采摘已结束,长江流域仅有江苏和安徽两省局部地区,还有零星棉花没有采摘。目前新棉公检量已达363万吨,预计较去年减产20万吨左右。从公检数据上看,本年度新疆品质低于去年,同时收购价较往年明显下降。);
三、资本面运作(与期货盘面的资金量相比,郑棉仓单占比明显较少。但近几年进入门槛降低,资本大量进入棉花市场,一旦棉价有上涨势头,大量资金将会入场做空同时利用时间差采购籽棉或皮棉,进而抑制棉价上涨,因此资本的走向影响已从期货盘面走向现货市场);
四、目标价格补贴“三年不变”期已至,后续国家补贴政策(本年度新疆地区棉花目标价格18600元/吨补贴政策仍在持续,棉农已有“定心丸”。但后续政策仍未确定);
五、中国储备棉管理有限公司近期的收储计划(政策性影响,12月2日期开始收储新疆棉,预计竞拍收入50万吨,但企业热情较低,成交持续减少,近期难以达到预期收储量)。
总结: 11月棉纺市场开始转淡,12月下旬纺厂走货将明显减慢。国内纱厂的成品库存高于去年同期,但因利润尚可,棉纱端抛货意愿较低,棉纱端的压力并不大;坯布端持续走弱状态,年前回款问题较为严重,年前提前放假、年后推迟开工的打算较多;整体上棉花工业买盘年前原料补库的意愿较低。同时,因供应充足,110万吨仓单棉仍在持续增加中,储备棉轮入向下降价均压制棉价上涨。从国内看,目前棉价已经见底但上涨空间依旧有限,预计节前棉价变动仍不会很大,12月或会继续在12900-13500元/吨区间震荡。
国际市场上,中美关系再次出现变数使市场出现担忧情绪, 中国的50万吨新疆棉轮入操作市场反应平淡。供应端方面,美棉产量和质量继续好于去年同期水平;印度新花上市量增加,不过CCI收购进度偏慢;巴基斯坦棉继续减产,但全球棉花处于集中上市期,短期供应集中释放;需求端方面,亚洲地区的纺企对棉花采购继续持谨慎态度,国内纺企的订单已经转弱,需求仍不乐观。目前短期的宏观环境利多下美棉出口预期增强,支撑美棉大幅拉涨,对于美棉来说需关注后续的出口需求。短期内国际棉价仍会62-67美分/磅区间震荡。
关于棉联
Company Profile





 关注棉联


