

 棉花
 涤纶短纤
批量搜索
搜索
 我的购物车
行业资讯
4月份,新冠肺炎病毒继续在全球肆虐,全球累计确诊已超过430万例,死亡近30万例。这场突如其来的恐慌导致原油期货市场出现史无前例的“负油价”,商品的价值被重新定义。
受疫情影响,全球多地封国、封城,经济受到严重打击,全球贸易流通骤减,纺织服装产业首当其冲。国内纺织出口订单除口罩防护服等抗疫用品的出口,其余订单明显缩减。但因中国国内疫情得到有效控制,市场情绪得以缓解,纺企针对疫情已采取应对措施,消费正缓慢复苏,最艰难的时刻或已过去。
01
国内棉纺织市场回顾
4月,因疫情影响,全球经济贸易环境日趋恶劣,国内疫情已得到有效控制,4月底市场恐慌情绪得以缓解,各国政府陆续出台应对措施,棉花价格止跌维稳。期货主力合约价格在11000-11700元/吨窄幅震荡,棉花现货CCI 3128B价格在11000元/吨左右变动,期现价差明显缩窄。
因下游需求不振,纺企多降价清库存,棉纱期货CY05合约一度跌至15895元/吨,棉纱KC32S现货价格指数跌至19000元/吨以下。
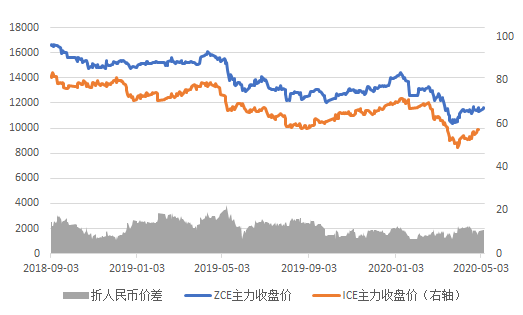
国际市场上ICE期棉最低跌至48.35美分/磅,后因中国将进口美棉履行中美贸易协议及美政府陆续出台积极的财政政策等影响,ICE期棉助力合约逐渐回涨至56美分/磅左右。进口棉FCI M 1%价格维持在11200-11400元/吨左右,内外棉价差逐渐缩小,进入5月后价格出现倒挂。
图表1:国内棉花期现价格与基差走势
图表2:内外棉花现货价格与价差走势
图表3:内外棉花期货价格与价差走势
图表4:国内棉花棉纱现货价格与价差走势
对于棉纱替代产业的涤纶短纤与粘胶短纤,因全球油价暴跌,化纤原料价格继续下调,涤纶短纤报价3个月跌幅达24.8%。粘胶短纤虽缓慢下跌,但报价较为平稳,与棉纱价差相对稳定。
图表5:棉纱与涤纶短纤价格与价差走势
图表6:棉纱与粘胶短纤价格与价差走势
从价格上看,4月,棉纺市场价格已缓慢回稳,非棉纺织品价格仍在持续下跌。
图表7:郑棉仓单总计
图表8:郑棉仓单分年度对比
4月,郑棉仓单量较上月仍在减少。因棉花期货价格较低,棉花市场成交多为仓单棉期货市场点价成交,部分纺企成品抛库存购原料储备,因此成交较为活跃。目前郑棉仓单总量仍处于同期最高水平。
图9:新疆棉出疆运输情况
4月份出疆棉运输量较上月有所下滑,不过总量依旧保持在50万吨左右的发运量。其中,公路运输终于逆袭成功,运输量高于铁路8.58万吨。4月,出疆棉总计发运50.56万吨,环比减少5.91万吨。其中,通过公路发运29.57万吨,环比增加7.24万吨,同比增加4.46万吨,新疆专业仓储出疆棉通过铁路发运量总计20.99万吨,环比减少13.15万吨,同比增加5.64万吨。
因4月国家高速公路暂停收费,出疆汽运运费下降,汽运出疆运输量大幅增加。但自5月6日起,高速收费重启,汽运运费将回升至原有价格。
02
棉花产销存情况
1、5月USDA棉花供需平衡表
图表10:全球棉花供需平衡表
图表11:USDA全球棉花库存消费比
5月12日,美国农业部发布了全球棉花供需预测月报。2020/21年度,全球期末库存连续两个年度上调,但增幅明显放缓。随着全球棉花收获面积下降,预计产量下调80.66万吨,而随着全球经济的复苏,消费量将上调250.7万吨。预计全球期末库存上调50.14万吨,但占消费量的比重将下降,从2019/20年度的93%降至85%。
2019/20年度,全球棉花消费量下调至2289万吨,较之前预测下调122.08万吨,较上年减少12.7%,这将是自19世纪以来全球消费量的最大年度下调。全球棉花产量较上月上调21.8万吨,2019/20年度期末库存上调128.62万吨。修正后的全球期末库存较上一年度上调368.42万吨。
中国消费量调整至740.3万吨,环比调减21.7万吨,降幅2.93%,同比减少13.9%,降幅扩大。
本次USDA报告继续大幅调减全球棉花消费,但对2020/21年度预测较为利好,公布当日ICE期棉大幅上涨。
2、国内棉花供需状况
图表12:USDA中国棉花库存消费比
图表13:中国棉花产消存量资源表
从表中可以看出,棉花供应稍增而需求较上月调减5万吨至750万吨,下调幅度减少。国内外市场对中国2019/20年度棉花消费基本达成共识。
图表14:近五年棉花工业库存变化情况
国家棉花市场监测系统抽样调查显示,截至5月初,被抽样调查企业棉花平均库存使用天数约为35.7天(含到港进口棉数量),环比减少15.3天,同比增加3.7天。推算全国棉花工业库存约68.8万吨,环比减少30.9%,同比减少2.6%。同时,据调查国内纺企棉花采购意愿明显增加。
3、下游消费:纺织服装出口情况
据中国海关总署最新统计数据显示,4月,我国纺织品服装出口额为213.61亿美元,环比增长38.43%,同比增长9.77%。其中,纺织品(包括纺织纱线、织物及制品)出口额为146.207亿美元,同比增长49.36%;服装(包括服装及衣着附件)出口额为67.399亿美元,同比下降30.31%。
2020年1-4月,我国纺织品服装累计出口额为666.20亿美元,同比下降12.06%,其中纺织品累计出口额为373.115亿美元,同比增长2.90%;服装累计出口额为293.089亿美元,同比下降22.33%。
图表15:纺织服装出口情况
图表16:近十年间1-4月纺织服装出口情况比较
从数据上看,目前纺织服装出口多集中在口罩、防护服等特定的防疫用品方面,而常规的服装出口因受欧美地区疫情影响,出口量明显减少。
03
国内宏观经济
1、广义货币M2
4月末,广义货币(M2)余额209.35万亿元,同比增长11.1%,增速分别比上月末和上年同期高1个和2.6个百分点;狭义货币(M1)余额57.02万亿元,同比增长5.5%,增速分别比上月末和上年同期高0.5个和2.6个百分点;流通中货币(M0)余额8.15万亿元,同比增长10.2%。当月净回笼现金1537亿元。
图表17:广义货币M2
央行在4月披露的一季度数据显示,一季度新增人民币贷款7.1万亿元,同比多增1.3万亿元;3月末广义货币增速10.1%,达到近年来的高位,重新回到两位数增速;4月末广义货币同比增长11.1%,依然保持两位数增速。
央行此前解读称,广义货币增速上升比较多,总体上有效支持了疫情防控和经济社会发展。在政策引导下,商业银行信贷投放比较多,推动了广义货币增速回升,全社会流动性持续保持在合理充裕状态。
2、居民消费价格指数(CPI)
国家统计局12日发布数据,4月份,全国居民消费价格指数(CPI)同比上涨3.3%,涨幅比上月回落1个百分点。专家分析,2月份以来,CPI同比涨幅持续回落,随着疫情影响减弱、生产生活秩序进一步恢复,全年CPI同比涨幅将呈现“前高后低”的走势。
食品价格是影响4月份CPI变动的主要因素。当月,食品价格同比上涨14.8%,涨幅比上月回落3.5个百分点,影响CPI上涨约2.98个百分点。食品中,猪肉、牛肉、羊肉、鸡肉和鸭肉价格同比涨幅均比上月有所回落。
图表18:居民消费价格指数(CPI)
CPI涨幅在二季度有望继续回落,但回落幅度不会像最近两个月这么大。进入下半年,翘尾影响将减小、新涨价影响预计不会太大,CPI涨幅可能还会有明显回落。
从5月份的最新情况来看,市场供应货足价稳。据商务部监测,5月1日-5日,各地生活必需品市场供应总体充足,品种丰富,价格稳中有落。百家大型农副产品批发市场粮食、食用油批发价格比节前一周分别下降0.2%和0.1%。猪肉批发价格比前一周下降1.3%,比2月中旬高点下降15.6%。30种蔬菜平均批发价格下降2.8%。
中国人民银行分析指出,物价形势总体可控,通胀预期基本平稳。短期内,疫情等因素可能从供求两个方面继续对物价形成扰动,应保持密切监测分析。从基本面看,中国经济运行总体平稳,总供求基本平衡,不存在长期通胀或通缩的基础。
04
全球疫情情况
截至5月13日,全球累计确诊已超过430万例,已治愈161万例,占比36.99%,死亡近30万例,占比6.7%。目前全球疫情新增尚未出现明显拐点,大部分国家和地区疫情防控政策仍在持续。
图表19:全球疫情情况
目前,新冠疫情在各个地区呈现出不同的传播态势,部分欧洲国家陆续开始采取解封措施,德国政府还开始计划开放边境;日本政府也计划从14日开始,允许47个都道府县中的39个解除紧急状态;伊朗疫情则出现反弹趋势,引发外界担忧;巴西和俄罗斯的疫情仍然比较严峻,单日新增数均在万例左右;美国中部地区发病率飙升7成以上,然而特朗普仍在不遗余力地推动美国各州复工复产。
05
后市展望
自新冠肺炎全球大流行之后全球经济大幅震荡下行,全球消费断崖式减少,多国出现封城、封国情况,贸易流通断绝。虽然中国国内肺炎疫情已有效控制,棉价在4月初企稳,但下游消费恢复尚需时日,国内棉纺织行业的恐慌情绪依然严重。
进入5月,因长期封锁对经济打击是致命的,各国陆续在试探性解封,但疫情尚未到拐点,解封后风险巨大,后续不可控性增强。
当前,纺织企业受疫情冲击影响较深,企业内销、外销订单较上年同期均有明显下降。尽管多数企业已陆续复工复产,但当前的产能利用率整体水平偏低,企业被迫进一步压缩利润空间,以此来减少成品库存,抢夺有限市场,增加现金流,减轻运营压力。在对于未来形势的预测中,多数企业认为,当前状况还会持续3~4个月,预计8~9月情况会出现好转(前期预测的7~8月)。
2020年,包括棉纺织行业在内的所有行业面临的挑战是猝不及防的,更是荆棘满途的。虽然目前原材料价格波动较为平稳,但资金链紧张、现金流紧缩、新增订单减少、成品库存增多等因素仍是纺企需要解决的难关。只有努力提升自身,完善企业技术竞争力,学习新型业务经营模式才能在危机中突破,蓄力迎接机遇。
机会留给有准备的人,国内互联网平台的有效利用已成为企业发展的突破口,通过互联网及时了解信息、合理降低成本、有效规避风险将成为企业继续生存与突破的必要手段。
关于棉联
Company Profile







 关注棉联


