

 棉花
 涤纶短纤
批量搜索
搜索
 我的购物车
行业资讯
国庆前期,由于美国主产区遭遇暴雨、出口需求前景强劲,印度局面遭遇虫灾,外围偏强推动棉价上涨,加之国内机采棉开秤,高成本推动及棉农挺价心理,进一步刺激棉价逼近2万关口。国庆期间外围大宗商品市场持续走高,美棉创下近十年新高,节后郑棉强势涨停。
市场回顾
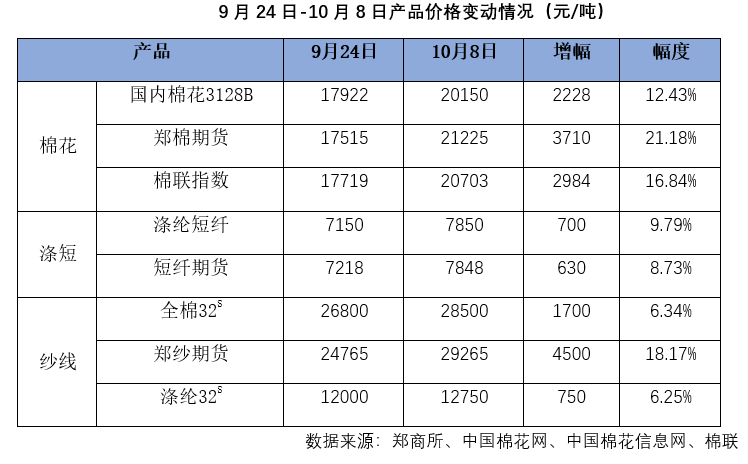
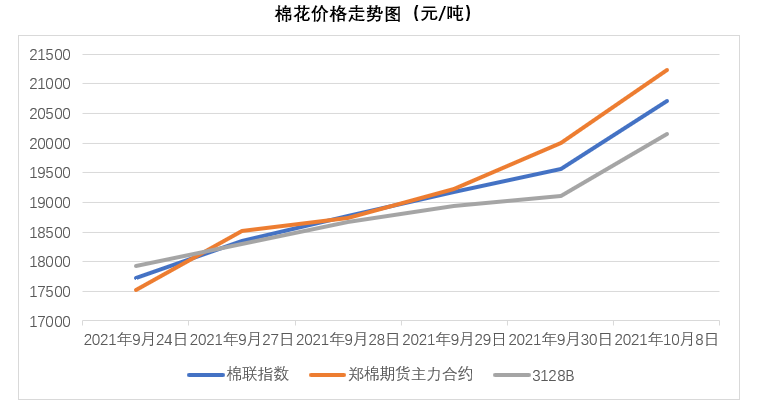
9月底开始棉花走出了单边上扬的牛市格局,郑棉期货连续突破整数关口,10月8日更是强势封死涨停,收报21225元/吨,较9月24日上涨3710元/吨,涨幅21.18%;国内棉花现货跟随上涨,3128B收报20150元/吨,较9月24日上涨2228元/吨,涨幅12.43%;棉联监测数据显示,本周棉联指数收报20703元/吨,较9月24日上涨2984元/吨,涨幅16.84%。
9月27日-9月29日储备棉轮出第十三周,合计上市储备棉资源3.02万吨,总成交3.02万吨,成交率100%。平均成交价格18228元/吨,较前一周上涨1127元/吨,折3128价格19501元/吨,较前一周上涨1068元/吨。
截至10月8日,ICE主力合约12月收盘价110.41美分/磅,较10月1日上涨5.96美分/磅,涨幅5.7%。折合盘面价15689元/吨,与郑棉2201合约价差5566元/吨。
涤纶短纤受原油持续拉升影响,价格大幅反弹,现货涤纶短纤收报7850元/吨,较9月24日上涨700元/吨,涨幅9.79%;短纤期货主力合约收报7848元/吨,较9月24日上涨630元/吨,涨幅8.73%。
棉纱期货跟随棉花大涨,收报29265元/吨,较9月24日上涨4500元/吨,涨幅18.17%;现货市场国庆后普遍提价,全棉32S现报28500元/吨,较9月24日上涨1700元/吨,涨幅6.34%;涤纶32S报价12750元/吨,较9月24日上涨750元/吨,涨幅6.25%。
行业运行
棉花:自十一期间至10月8日,美棉价格累计上涨超10%,一度冲高至116.31美分/磅,创下十年来新高,也推动了节后郑棉的大幅上涨。美棉狂飙的主要原因包括如下几点:一,美棉市场已经到了各国棉花进口贸易商集中点价的时间段,市场存在抬拉价格的概率较大。二,中美关系近期走向缓和与改善的迹象越来越明显,市场预期未来中国会加大对美棉的采购量,将支撑后期美棉价格继续走高。美国农业部报告显示,2021年9月24-30日,2021/22年度美国陆地棉净签约量为5.6万吨,较前周减少57%,较前四周平均值减少40%。其中中国购买3.96万吨,占比超过70%,其他买主包括危地马拉、土耳其、越南和印度尼西亚。
国内方面,9月份开始新年度棉花陆续开秤,国庆前后开始大规模收购。从新疆棉收购价格走势可以看出,本年度籽棉开秤价格大幅高于往年,前期主要以南疆手摘棉为主,从9月中旬开始,北疆地区机采棉零星上市,略微拉低了全疆收购均价,但是从9月底开始,机采棉收购价也在不断上涨,机采棉收购均价从8.6元/公斤涨至10.8元/公斤,手摘棉收购均价从10.6元/公斤涨至11.5元/公斤,全疆籽棉收购价一路走高,截至10月6日新疆籽棉收购均价高达10.9元/公斤。
面对棉价一路走高,国家相关部门着手增加棉花供应以保障棉纺企业用棉要求。据悉9月底有关部门计划增发一批棉花进口滑准税配额,另外国庆期间发布公告称将在10月8日开启2021年第一批中央储备棉投放,时间为期两个月,每工作日投放1.5万吨,粗略估计将为市场增加57万吨棉花供应。
涤纶短纤:国庆期间受原料上涨带动,涤纶短纤大幅上涨,部分企业控量销售,工厂产销好转,部分企业产销率在100%-200%之间。供应端,部分装置将重启,总体上检修仍集中,且在双控政策下开工率将维持低位。江阴华宏计划9月30日重启,恒鸣和融利预计10月上旬重启,福建金纶和湖北绿宇计划中旬重启。截至9月30日,直纺涤短开工率71.1%,下降4.4%。
棉纱:截至9月30日中国纱线库存指数16.2天,中国纱线负荷指数53.5%,纺企棉纱库存16.3天,纺企棉花库存43天,纯棉纱厂负荷56%。国庆节前,纯棉纱即期利润已经出现500-1000元/吨的亏损,但从下表可以看到,按目前的籽棉成本进行核算,棉纱现货价格依旧倒挂至少2500元/吨,纺企亏损不断扩大。
后市展望
从全球棉花供应来看,整体格局偏紧,中国减产加上抢收大幅推高籽棉价格,期限倒挂严重;美国预期中国将大量进口推动棉价走高;印度遭遇虫害预计大幅减产;巴基斯坦和巴西同样面临产量下滑。进入四季度,新花抢收逻辑依旧会占据主导,棉价不排除继续创新高的可能,而进入 11 月以后,消费因素将决定棉花是否具有继续上涨的基础,如若需求不及预期,则价格存在较大下跌的风险。
聚酯方面,当前整个产业链处在供需双减的情况下。PTA社会库存过高,流通环节库存远高于历史同期水平,导致PTA价格走势较弱,四季度PTA库存难有根本好转,价格将跟随加工成本。乙二醇由于疫情影响,港口库存由于进口受限处于历史同期低位,现货价格坚挺。短纤由于减产较早,库存压力较小,现货价格坚挺,推动短纤价格触底反弹,但是下游纺织行业开工受限,将逐渐产生冲击,后期价格还有下探风险。
关于棉联
Company Profile





 关注棉联


