

 棉花
 涤纶短纤
批量搜索
搜索
 我的购物车
行业资讯
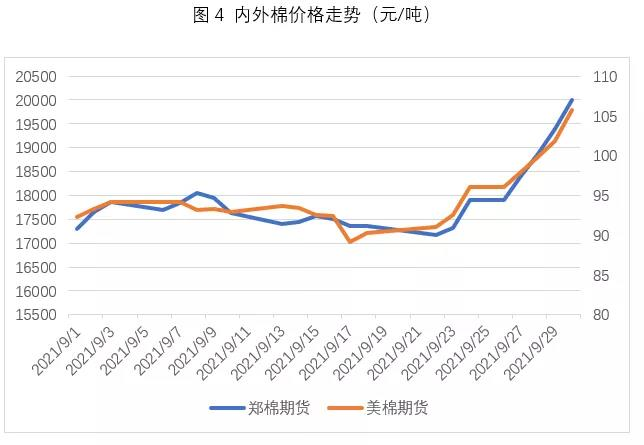
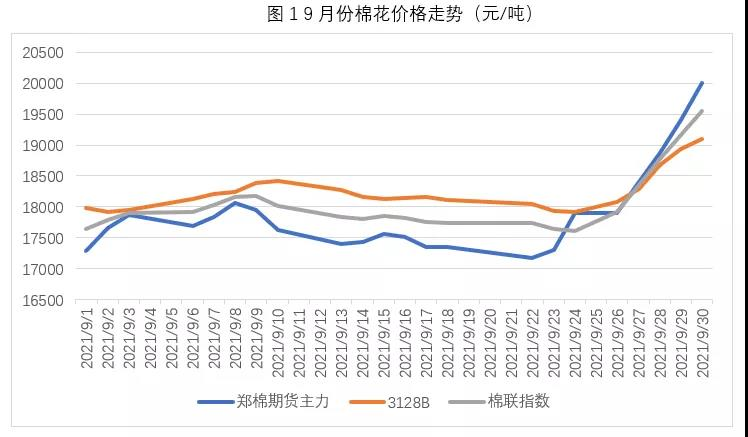
9月份棉花市场先跌后涨,前期由于棉花抢购预期回落及下游需求萎靡,棉花期货价格一度迫近17000元/吨。后期中美关系出现缓和迹象,美棉出口报告利多,随后内外棉价开启了狂飙模式。9月聚酯产业整体偏强,三季度末多地工厂检修,产能受到较大影响,加上原油价格攀升,支撑聚酯价格上涨,但是下游限电限产很大程度限制了涨价幅度。
市场回顾
9月30日国内棉花现货3128B价格收报19104元/吨,较月初上涨1121元/吨,涨幅6.23%;郑棉期货30日收报20005元/吨,较月初上涨2710元/吨,涨幅15.67%。棉联监测指数9月份整体上涨1916元/吨,涨幅10.86%。下游棉纱价格跟随棉花上涨,但是传导滞后加上终端需求较弱整体明显弱于棉花。9月30日郑纱期货收报27350元/吨,较月初上涨2790元/吨,涨幅11.36%。现货32S全棉纱收报27300元/吨,较月初下跌300元/吨,跌幅1.1%。
9月30日短纤期货主力合约收报7452元/吨,较月初上涨524元/吨,涨幅7.56%,现货指数收报6830元/吨,较月初下跌520元/吨,跌幅7%。乙二醇合约收报6470元/吨,较月初上涨1426元/吨,涨幅28.27%;PTA合约收报5088元/吨,较月初上涨202元/吨,涨幅4.13%

9月,储备棉轮出合计上市23.33万吨,较前一月增加2.69万吨,总成交23.33万吨,成交率100%。平均成交价格17230元/吨,较前一个月下跌178元/吨,折3128价格18578元/吨,较前一个月下跌105元/吨。
图4 内外棉价格走势(元/吨)

中国棉花消费下调 储备棉库存见底

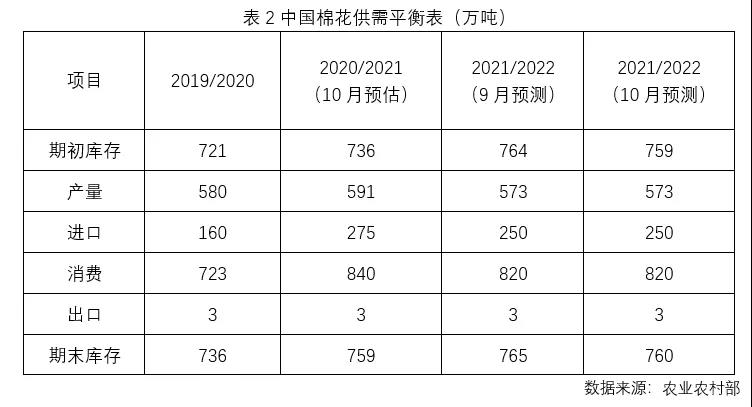
中国农业农村部10月发布预测,全国棉花产量、消费量、进口量维持上月预测不变。新年度全国棉花进入集中采收期,受新疆棉区生产前期低温冻害等极端气候和黄河流域棉区收获期降雨影响,棉花采摘时间有所延后。截至10月8日,全国新棉采摘进度17.2%,同比下降19.9个百分点。9月以来棉价快速上涨,考虑新年度棉花生产基本稳定,储备棉投放进一步加大市场供给,棉花供给总体充裕。
本轮储备棉轮出暂告一段落,计划轮出60万吨,实际累计成交63万吨。10月7日国家宏观调控再次出手,为促进棉花市场平稳运行,并满足棉纺企业用棉需求,中国储备棉管理有限公司将组织2021年第一批中央储备棉投放。投放时间为2021年10月—11月。投放期间每个法定工作日原则上投放1.5万吨左右。经过2021年抛储,国储剩余库存将达到历史低位水平,若国储增加投放,则未来轮入的需求也将更大。预计下次轮入窗口将在2021年12月~2022年3月。
聚酯方面,开工率从7月底开始就开始逐渐走低,主要是由于聚酯下游需求疲软库存高企,传统的金九银十旺季并未到来,呈现淡季不淡旺季不旺的局面。9月随着能耗双控政策的影响,聚酯开工率开始加速下滑,9月底加速下跌至80%左右的低位水平。分品种来看,聚酯直纺长丝的开工率8月初见顶后连续下跌两个月,季末已经跌破 80%,跌至近几年最低水平,但是从各地陆续出台限电限产措施来看,恐怕还有下跌空间。聚酯直纺短纤的开工率下降从7月中旬已经开始,下跌时间早于长丝,9月底开工率已经降至75%左右年内最低水平。
三季度聚酯各品种库存基本都处于历史同期较高水平,聚酯企业由于库存压力在双控之前的 8 月份就已经开始,8月中旬聚酯大厂新凤鸣、桐昆、恒逸、天圣开始减产,分别落实减产产能75万吨、75万吨、35万吨、 40 万吨。对聚酯产品价格形成了一定支撑,但是下游纺织行业由于能耗双控开始大幅减产,聚酯的需求受到抑制。
下游库存增加 出口增速转正
截至9月底中国纱线库存指数16.2天,较上月增加3天,纺企棉纱库存16.3天,较上月增加4天,纺企棉花库存43天,纯棉纱厂负荷56%。纺企棉花库存继续维持高位,纱线库存变化不大维持在16天附近,累积速度放缓。
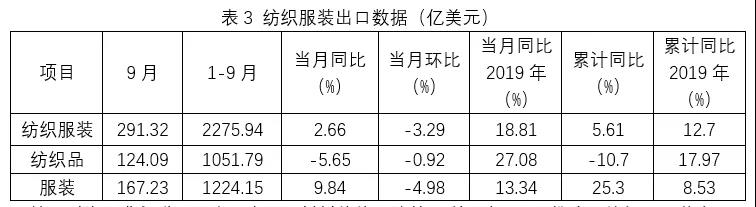
尽管面对海运费飙升、限产限电、原材料价格上涨等不利因素,9月份我国纺织品服装出口仍保持良好增势。根据海关总署数据,按美元计,9月纺织品服装出口终止了连续4个月的下降,恢复增长。当月出口同比增长2.66%,比2019年同期增长18.81%。
2021年1-9月,纺织服装累计出口2275.94亿美元,增长5.61%,比2019年增长12.7%,其中纺织品出口1051.79亿美元,下降10.7%,比2019年增长17.97%,服装出口1224.15亿美元,增长25.3%,比2019年增长8.53%。
9月,纺织服装出口291.32亿美元,增长2.66%,环比下降3.29%,比2019年同期增长18.81%,其中纺织品出口124.09亿美元,下降5.65%,环比下降0.92%,比2019年同期增长27.08%,服装出口167.23亿美元,增长9.84%,环比下降4.98%,比2019年同期增长13.34%。
后市展望
全球棉花市场来看,美国棉花苗情较好,新年度产量有一定保证,中国市场的采购增加将是未来美棉走强的驱动力。10月份USDA报告对美棉产量小幅调减,基本符合市场预期。美棉虽然基本面随着中美关系缓和预期比之前略强,但是考虑当前美棉价格已经处于历史同期的高位,未来回调的风险较大。印度方面,纺织厂开工率回升,印度棉新年度播种进度增加,目前印度棉花播种总面积同比减少,印度棉花价格相对强势,但是当前印度棉价格太高,随着新花逐渐上市,印度棉价格有回调预期。
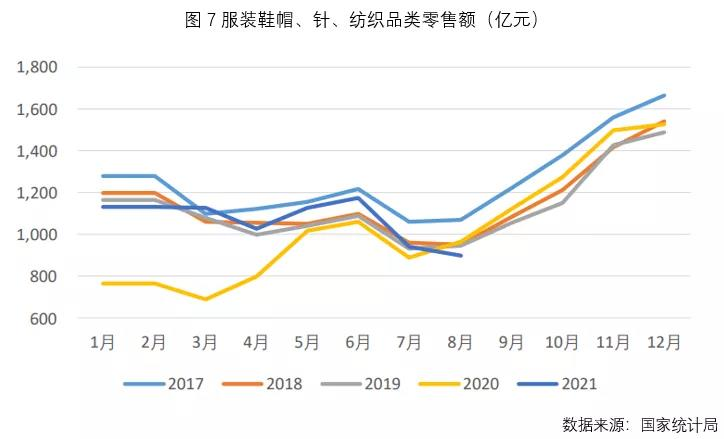
国内市场,8 月底我国商业库存量为 192.47 万吨,环比减少 57.83 万吨,同比减少 52.53 万吨,这一库存量虽然仍比较高但是大幅低于前两年同期,叠加进口棉和储备棉,另外大量新棉即将上市,新花上市前棉花供应预计仍然比较宽松。而消费端虽然进入传统旺季,但是我们看到国内消费8月份服装零售数据很差,且国内双控对消费也产生较大影响,短期内消费端缺乏亮点。
目前北疆机采棉逐步开始上量收购,为了缓解抢收情绪,部分企业已暂停收购,籽棉价格略有回落,北疆机采棉收购价格在 10.6-10.8 元/公斤,但是收购价格仍对棉花价格有较大的支撑驱动作用。
关于棉联
Company Profile







 关注棉联


