

 棉花
 涤纶短纤
批量搜索
搜索
 我的购物车
行业资讯
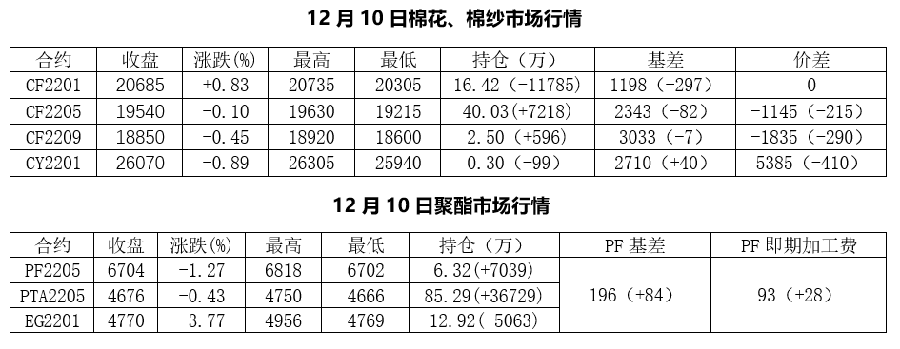
【行情复盘】
【重要资讯】
1、据交易市场,截至9日新疆皮棉累计加工总量398.36万吨,同比减3%。其中自治区减2%,兵团减5%。
2、美棉周度出口数据亮眼,中国签约量再度明显增加。但需要关注后期执行情况,及持续缓慢的装运进度能否有效改观。USDA发布12月月报,全球产量减&消费及贸易量增,期末库存小幅调减,整体中性偏多。
3、10月印度棉花出口量4.3万吨,环比降8.8%,同比降42.5%。目的地孟加拉占比54%,越南19%。本年度累计出口同比减33.9%。
4、棉纱期货续跌,市场持稳,但因江浙,绍兴、宁波疫情反弹,市场运输受阻,甚至发停工通知。目前汽运困难,火车正常。棉纱成交稀少,价格暂稳。临近年末市场或持续走淡,回笼资金为主。
5、据青岛、张家港等地的棉花贸易企业反馈,12月上旬以来,受ICE棉花期货主力合约收复105美分/磅、107美分/磅及郑棉CF2205合约振荡区间上行至19500-20000元/吨的影响(国际棉商、进口企业内外盘基差并未下调),港口保税棉、清关棉询价/成交较11月份有所疲软,尤其报价偏高、现货偏少的2020/21年度巴西棉出货相对冷清;而印度棉虽然中国各主港保税、清关数量较大,买家选货空间充足,但主要是2019/20、2020/21年度陈棉(含CCI轮出资源),存在明显的降等降级情况;再加上和国储新疆棉、2021/22年度地产棉相比“性价比”不高,因此印度棉成交延续清淡局面。
6、江浙涤纶短纤厂家报价多数稳定,整体商谈出货,1.4D主流报价7000-7200元/吨左右,实单商谈意向或在6900-7000元/吨。商家基差报价维持01合约低位0-50元/吨、高位250-300元/吨,目前约折6750-7000元/吨左右,实单商谈。福建涤纶短纤厂家报价维持稳定,1.4D报价6950元/吨短途送到,实单商谈或在6750-6900元/吨左右。山东、河北涤纶短纤商谈走货为主,交投重心微微上浮,1.4D半光主流6900-7050元/吨左右,实单商谈。
7、近期市场整体偏弱,原料进一步下探,常规品种走货缓慢,询价多,成交少。电费上涨,工厂生产成本上升,利润空间下降。目前秋冬面料销售接近尾声,而春夏面料刚开始打版,导致下游订单减少,工厂库存呈增长趋势。
关于棉联
Company Profile





 关注棉联


