

 棉花
 涤纶短纤
批量搜索
搜索
 我的购物车
行业资讯
【本月特点】国内棉价上涨,国际棉价继续下跌
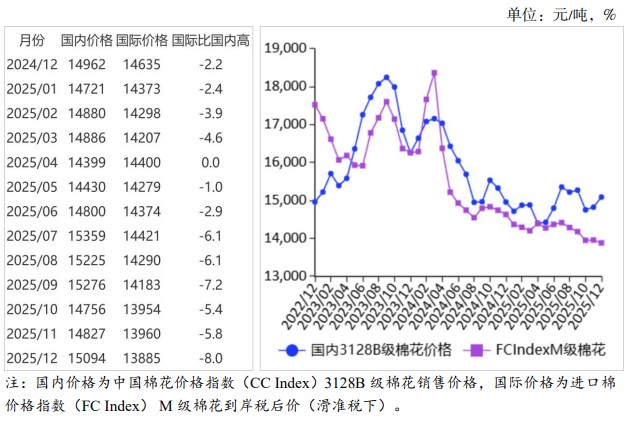
【后期走势】国内市场:新棉供给充裕,销售进度快于往年,春节等消费旺季促销政策持续发力,对棉花价格形成支撑,预计短期国内棉价维持涨势。国际市场:棉花供应总体宽松,全球经济增速小幅放缓,棉花消费总体低迷,国际棉价仍存下行压力。
【详情】
(一)国内棉价环比上涨。下游需求保持刚性,支撑棉花季节性消费,带动国内棉价上涨。12 月份,国内3128B级棉花月均价每吨 15094 元,环比涨1.8%,同比涨0.9%。郑棉期货主力合约(CF605)月结算价每吨14495 元,环比涨 6.6%,同比涨 7.3%。
(二)国际棉价继续下跌。12 月份,全球棉花产需维持宽松格局,美棉签约出口持续低于近年平均水平,国际棉价继续下跌。12 月份,Cotlook A 指数(相当于国内3128B级棉花)月均价每磅 74.00 美分,环比跌1.6%,同比跌7.5%。
(三)内外棉价差扩大。Cotlook A 指数(相当于国内3128B 级棉花)折合人民币每吨11562 元,比中国棉花价格指数(CC Index)3128B 级每吨低3532 元,价差比上月扩大 472 元。进口棉价格指数(FC Index)M级(相当于国内3128B 级棉花)月均价每磅 73.57 美分,1%关税下折到岸税后价每吨 12854 元,比国内价格低2240 元,价差比上月扩大 387 元;滑准税下折到岸税后价每吨13885 元,比国内价格低 1209 元,价差比上月扩大342 元。
(四)1—11 月累计,棉花进口和纺织品服装出口同比减少。据海关统计,11 月份我国进口棉花11.90 万吨,环比增 33.3%,同比增 9.3%。1—11 月我国累计进口棉花89.35万吨,同比减 64.0%。11 月份我国纺织品服装出口238.69亿美元,环比增 7.2%,同比减 5.2%。1—11 月我国纺织品服装出口额累计 2678.53 亿美元,同比减2.1%。
(五)纺纱量同比减少,纱线价格环比上涨。据国家统计局数据,11 月份我国纺纱量203.9 万吨,同比跌2.3%。1—11 月累计,我国纱产量 2039.7 万吨,同比增1.8%。棉花价格上行带动棉纱价格同步上涨。12 月主要代表品种32支纯棉普梳纱线均价每吨 20690 元,环比涨1.5%,同比跌2.4%。
(六)全球棉花产量、消费量和贸易量调减。美国农业部(USDA)12 月预测,2025/26 年度,全球棉花产量2608.1万吨,比上月调减 6.4 万吨,比上年度增0.4%;消费量2582.3万吨,比上月减 6.0 万吨,比上年度减0.3%;贸易量952.2万吨,比上月减 5.9 万吨,比上年度增1.6%;期末库存1654.1万吨,比上月增 0.9 万吨,比上年度增1.8%;全球库存消费比为 64.06%,较上年度增 1.32 个百分点。
(七)预计国内棉价维持涨势,国际棉价存下行压力。国内市场:新棉加工接近尾声,销售进度快于往年,丰产压力逐步消化。据中国棉花网统计,截至12 月25 日,全国棉花加工率 90.9%,同比提高 1.1 个百分点,销售率50.7%,同比提高 25.1 个百分点。春节等消费旺季促销政策持续发力,对棉花价格形成支撑,预计短期国内棉价维持涨势。国际市场:棉花供应总体宽松,全球棉花期末库存达近5 年最高,全球经济增速小幅放缓,棉花消费总体低迷,国际棉价仍存下行压力。
关于棉联
Company Profile





 关注棉联


