

 棉花
 涤纶短纤
批量搜索
搜索
 我的购物车
行业资讯
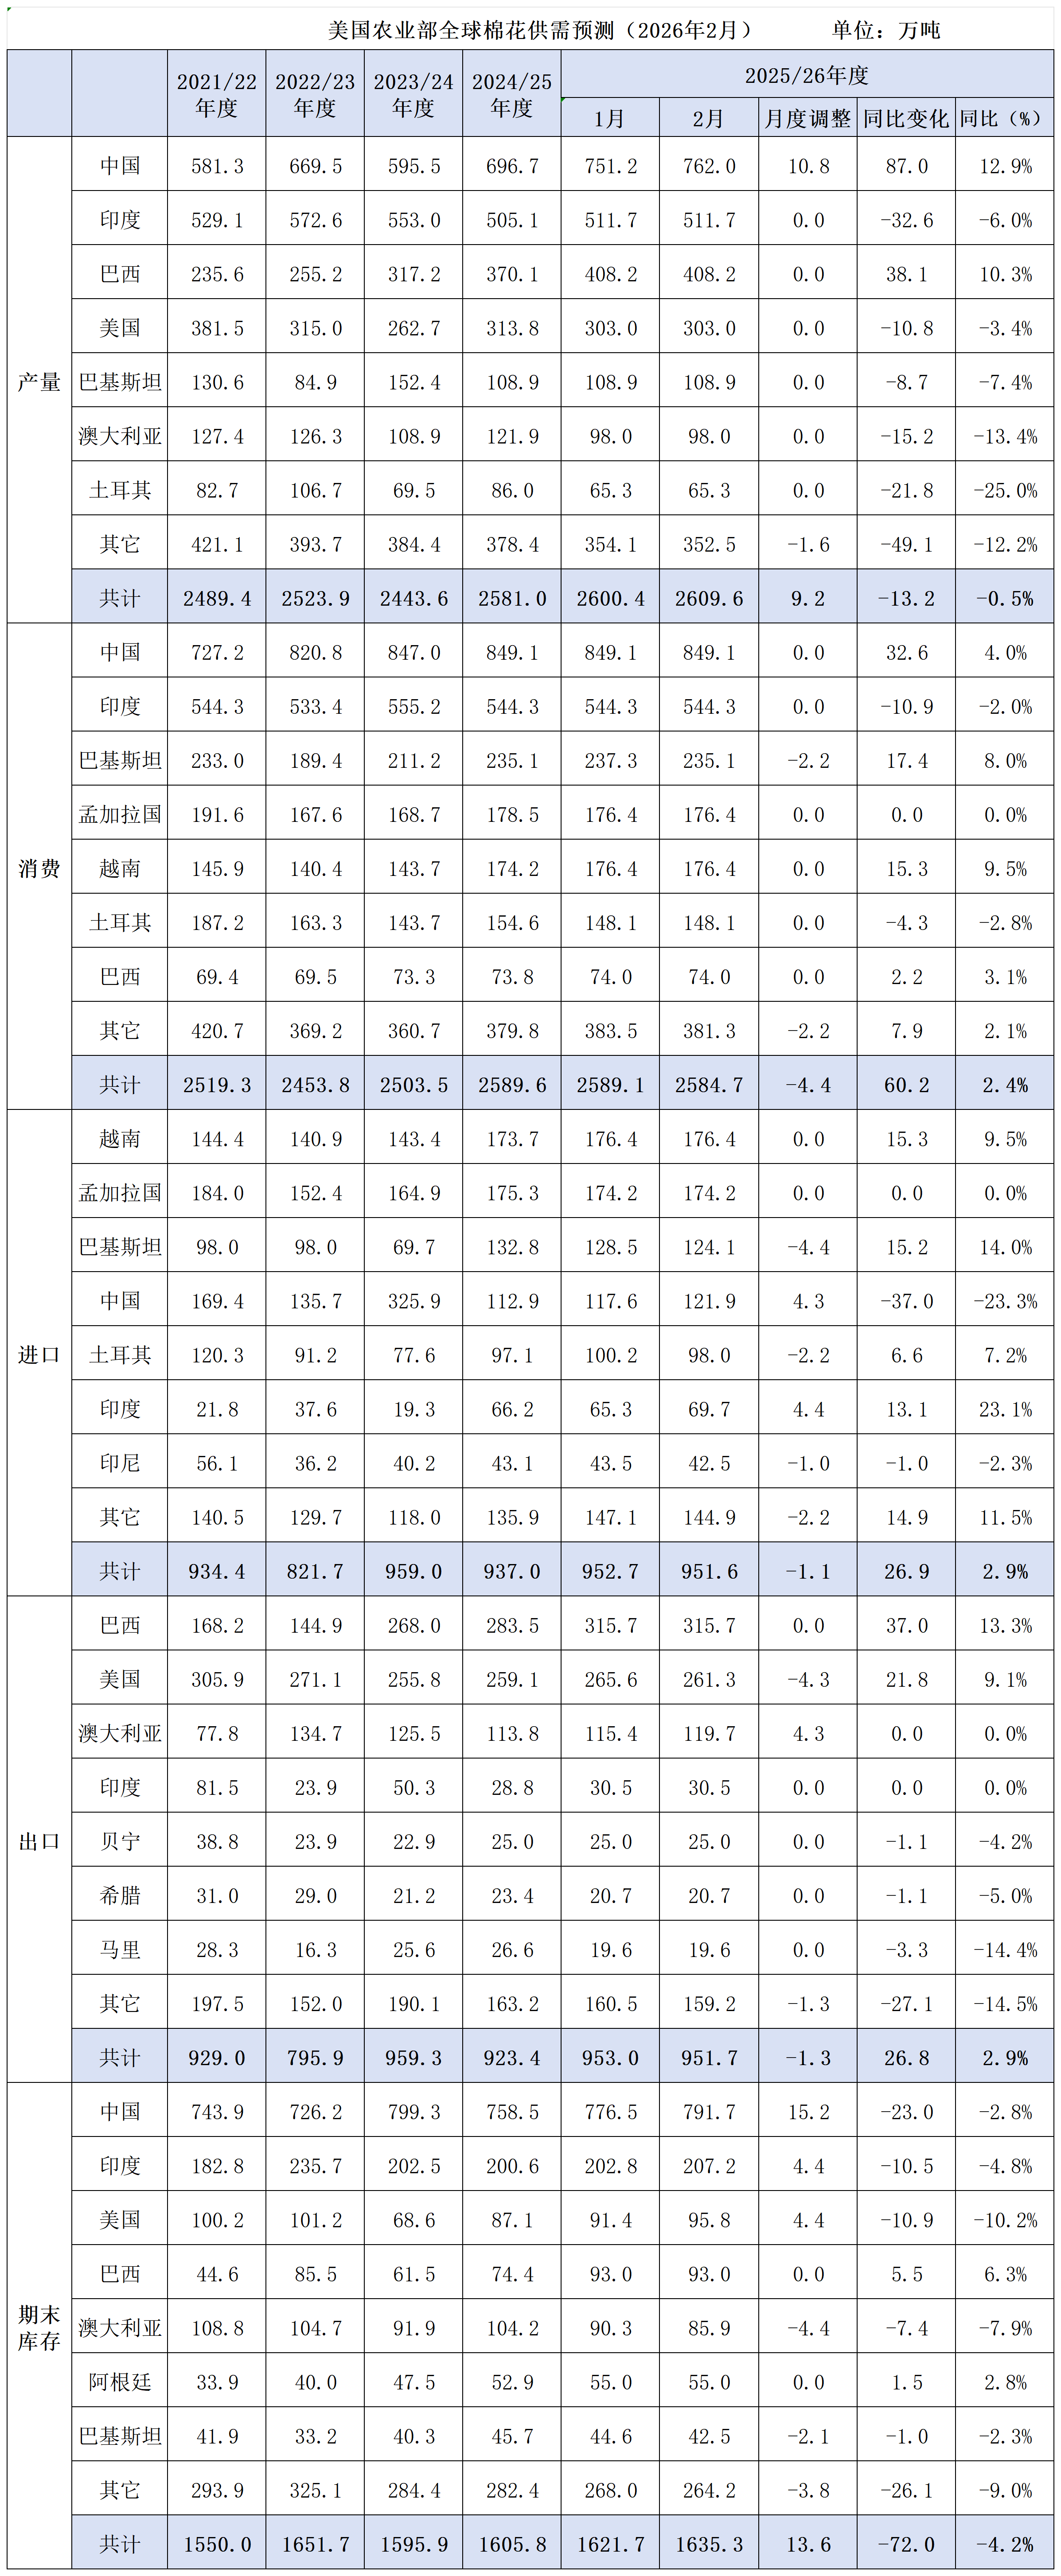
根据美国USDA报告显示,全球产量估值上调9.3万吨,产量的增加主要得益于中国及南非产量的增加,而阿根廷及墨西哥产量由于产量减少抵消部分增幅;全球消费量下降明显,共计下调4.4万吨,其中巴基斯坦消费量减少了2.18万吨,其他地区小幅下降。全球出口估值下降1.3万吨,美国和澳大利亚出口量此消彼长,整体变化不大;而期末库存增加13.7万吨,期末库存大幅变化主要是报告对马里、阿富汗以及墨西哥去年数据进行修正导致的。
2月份美国供需平衡表中产量、期初库存以及国内消费都没有明显变化,但下调了出口量,据了解,1月份美国棉花出口签约量约20万吨,主要买家为越南、巴基斯坦、中国以及土耳其等,亚洲国家节前备货,1月份整体出口较好,2月由于受节假日影响,影响市场情绪,出口量预期减少。
2月份继续调增中国的产量,符合国内对于25/26年度棉花丰产的预期,进口量增加主要是因为内外棉价差较大,外棉更具价格优势,且进入1月份以来,配额得到释放,进口量增加明显。
关于棉联
Company Profile





 关注棉联


