

 棉花
 涤纶短纤
批量搜索
搜索
 我的购物车
交易简述
前言
国内外宏观
1月国内外经济呈现分化复苏态势。国内金融数据稳健,M2增9%,CPI环比转正、PPI连续回升,显示内需边际改善,人民币汇率走强。美国就业强劲、通胀降温,强化“软着陆”预期;欧元区通胀放缓至目标以下,全球制造业PMI重返扩张区间,但区域复苏步伐不一。整体看,全球通胀压力缓解,为货币政策调整提供空间,经济温和修复。
棉花市场分析
1月国内棉价呈“冲高—震荡—再涨”走势,月末创一年半新高。基本面呈现“供强需缓”:新棉产量预计达770万吨,商业库存处近十年高位;下游纺企节前补库后库存上升,开机率因放假回落,纺织品出口同比微降。尽管植棉意向略有调减,但高供应与季节性淡季制约上行,市场整体高位震荡。
后市展望
节后传统旺季及促消费政策有望支撑棉价,但高库存与进口压力仍将抑制涨幅,预计短期区间震荡为主。风险包括:新疆植棉政策调整超预期影响远期供应;下游需求复苏不及预期;内外价差高位导致进口冲击;宏观与外贸环境变化对终端消费的影响。市场需关注供需节奏与政策动向。
01
国内外宏观信息
1、国内宏观
1月国内宏观经济呈现结构性分化:金融数据稳健,M2增9%,信贷投放积极;消费、投资、外贸指标均现改善。CPI受基数与油价影响同比降1.4%,但环比转正;PPI连续4个月环比上涨,反映部分行业价格回暖。制造业与非制造业PMI略低于临界点,但出厂价格指数回升显示需求边际改善。人民币汇率走强,跨境资金流入支撑韧性增强。总体看,经济在政策支持下逐步修复,内生动能蓄势,预计后续将延续温和复苏态势。
1.1 金融统计数据
1.2 CPI与PPI
1月价格数据呈现“生产端回暖、消费端承压”特征。CPI同比下降1.4%(主因春节错位高基数及能源价格走低),但环比上涨0.4%,显示内需边际改善。PPI环比上涨0.4%,为连续第四个月上涨,涨幅扩大,水泥、锂电池制造等行业价格持续回升,反映部分工业领域需求与市场整合带来支撑。
1.3 制造业采购经理指数PMI
1月制造业与非制造业PMI分别为49.3%和49.4%,均略低于荣枯线,景气度短期回调。但积极信号在于,制造业出厂价格指数近20个月来首次升至扩张区间(50.6%),显示市场需求预期改善。行业分化显著:金融业活跃度高(商务指数>65%),而房地产业景气度持续偏弱(指数<40%)。
1.4 汇率
2月上旬,人民币汇率表现强劲,在岸与离岸汇率均升破6.9关口,创近三年新高。支撑因素包括:跨境资金净流入、市场预期平稳、外汇交易活跃。基本面看,经济稳中向好、结构优化增强了汇率韧性。货币政策报告重申将坚持有管理的浮动汇率制度,保持弹性并引导预期,旨在维持汇率在合理均衡水平上的基本稳定。

2、国际宏观
1月全球主要经济体呈现分化复苏态势。美国就业市场强劲,通胀持续降温,核心CPI创多年新低,为货币政策调整提供空间。欧元区通胀进一步放缓至1.7%,核心指标已低于欧央行目标,预计利率将维持高位。全球制造业PMI重返扩张区间至51%,主要由美洲和亚洲拉动,欧洲亦结束长期收缩。整体看,全球通胀压力普遍缓解,经济温和扩张,但区域分化明显。展望未来,主要央行货币政策或趋于稳定,全球增长动能有望延续。
2.1 美国宏观数据
1月美国经济呈现“就业强劲、通胀降温”的组合。非农就业新增13万人,远超预期,失业率降至4.3%,劳动力市场保持韧性。通胀方面,CPI同比上涨2.4%,核心CPI同比上涨2.5%(创2021年以来新低),均低于预期,显示价格压力持续缓解。市场对此反应积极,股债收益率同步上行。数据强化了经济“软着陆”预期,并为美联储货币政策转向提供了更多空间。
2.2 欧盟宏观数据
2.3 全球经济形势
1月全球制造业景气度显著改善,全球制造业PMI升至51%,结束了连续10个月的收缩趋势,重回扩张区间。区域复苏步伐不一:美洲(PMI 51.8%)成为主要拉动力量,美、加均重返扩张;亚洲(PMI 51%)连续9个月扩张,展现韧性;欧洲(PMI 50%)自2022年8月以来首次摆脱收缩;非洲(PMI 49.6%)则重回收缩区间。数据表明全球制造业活动正迎来广泛但分化的复苏。
02
棉花市场基本面供需分析
1月国内棉花价格呈“冲高—震荡—再涨”走势,月末创一年半新高。基本面呈现“供强需缓”格局:供应端,新棉产量预计达770万吨,为近五年最高,商业库存亦处近十年高位;需求端,下游纺企节前补库后库存上升,开机率因放假回落,纺织品服装出口额同比微降。尽管植棉意向略有调减,但当前供应充裕与下游季节性转淡共同制约价格上行空间,市场整体呈现高位震荡特征。
一、国内棉花价格走势
1月国内棉花价格呈“冲高—震荡—再涨”走势。月初受宽松货币政策预期及新疆棉田调减等因素影响,轧花及贸易企业挺价积极,叠加下游节前补库需求,棉价上行;月中因新棉供应充足、内外价差高位及进口压力,价格转为窄幅震荡;月末在促消费政策及节后旺季预期带动下,棉价再度走强。中国棉花价格指数月底收于16183元/吨,创一年半新高,月均价15884元/吨,环比上涨731元,同比上涨1163元。
二、供应面
1、新棉产量
2、新年度棉花种植意向
据中国棉花协会2026年首次植棉意向调查,2026年全国植棉意向面积为4438.6万亩,同比下降1%;其中新疆4054万亩,同比下降0.9%。新疆2026年植棉意向面积为4054万亩,同比下降0.9%,考虑到新疆棉补贴政策的不确定性以及新疆出台调整植棉面积的政策(预计疆内减少600万亩),后续意向调查或会继续调减。
美国国家棉花总会(NCC)发布2026/27年度美棉植棉意向调查结果,下年度全美意向植棉面积在899.0万英亩(折5457万亩),同比减少3.2%。其中陆地棉意向种植面积882.9万英亩(折5359万亩),同比减少3.4%;皮马棉16.1万英亩(折98万亩),同比增加14.0%。
3、棉花商业库存
据mysteel调研显示,截至2026年1月30日,棉花商业总库存564.87万吨,月度环比比+6.8%,同比+5.65%。棉花加工已基本结束,商业库存增速变缓,后续将逐渐减少,但当前商业库存仍为近10年最高值。
4、棉花与棉纱进口


三、需求面
1、下游库存
据Mysteel数据,2026年2月初,主流地区纺企棉花库存折存天数为27天左右。2月纱线库存增加明显,临近春节,内地纺企停机放假,发运基本暂停,新疆开机稳定,库存增加明显,疆内成品纱库存约35-40天,内地企业库存15-21天左右。


2、下游开机率
据市场调查数据,2026年1月底主流地区纺企开机负荷在64.2%,但临近春节,开机率降至46.2%,开机率下降明显,内地纺企基本停机放假,但疆内开机维持在9成以上。
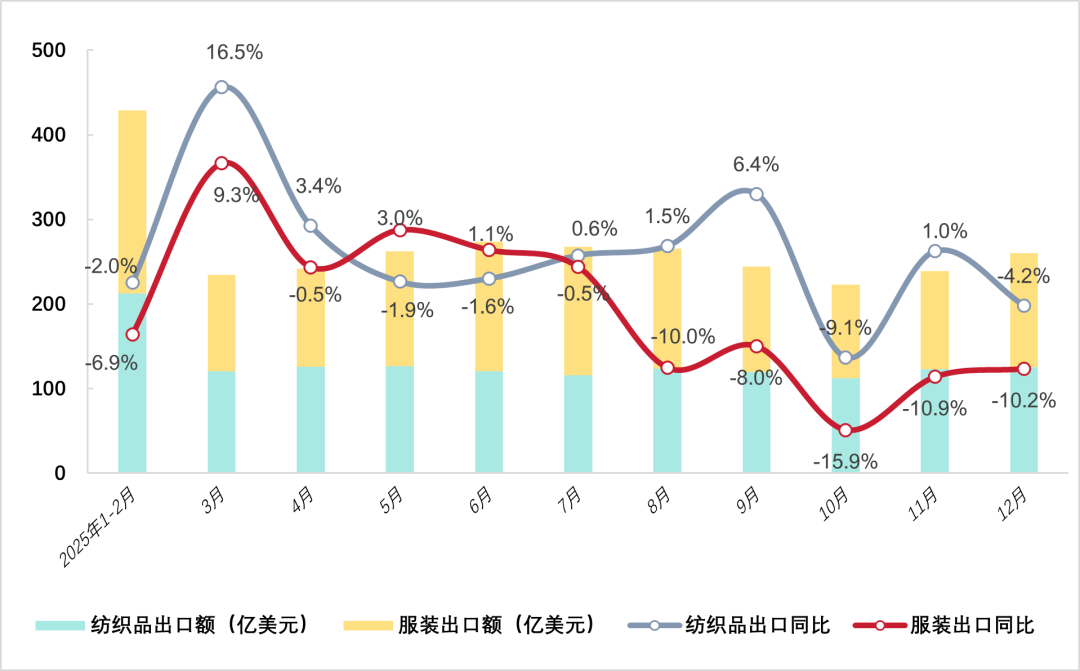
3、纺织服装出口
据海关总署数据,2025年我国纺织品服装出口总额达2937.7亿美元,同比下降2.4%,好于预期。其中,纺织品出口1425.8亿美元,同比增长0.5%;服装出口1511.8亿美元,同比下降5.0%。
2025年,外部环境不稳定难预料因素较多,面对全球经济增速放缓、单边主义与保护主义抬头、国际经贸秩序受到严重冲击的复杂形势,我国纺织行业外贸发展顶压前行,彰显韧性活力。
四、棉花供需平衡表

根据最新的2月中国棉花供需报告,中国信息网棉花产量773万吨,与上月持平;USDA 报告产量762万吨,上调10.8万吨,调整幅度+1.44%。新年度棉花产量为近5年最高值。
消费量方面,中国信息网(从866万吨上调10万吨至876万吨,调整幅度+1.15%);USDA报告(849.1万吨,与上月持平)。
最新供需平衡表均有小幅调整,但国内报告利多而USDA报告利空,棉花市场价格走势仍以震荡为主。
五、后市展望与风险
节后传统旺季预期及促消费政策有望支撑棉价,但高库存与进口压力仍将抑制涨幅,预计短期以区间震荡为主。
主要风险包括:1. 新疆植棉政策调整幅度超预期,影响远期供应;2. 下游需求复苏不及预期,纺织企业采购谨慎;3. 内外价差持续高位,进口棉纱冲击国内市场;4. 宏观政策与外贸环境变化对消费端的影响。
注:文中数据与图表来源为Wind资讯、Mysteel、USDA、国家统计局、海关总署、中国棉花协会、中国棉花信息网、中国棉花网、期货研究机构报告等
END
关于棉联
Company Profile







 关注棉联


