

 棉花
 涤纶短纤
批量搜索
搜索
 我的购物车
行业资讯
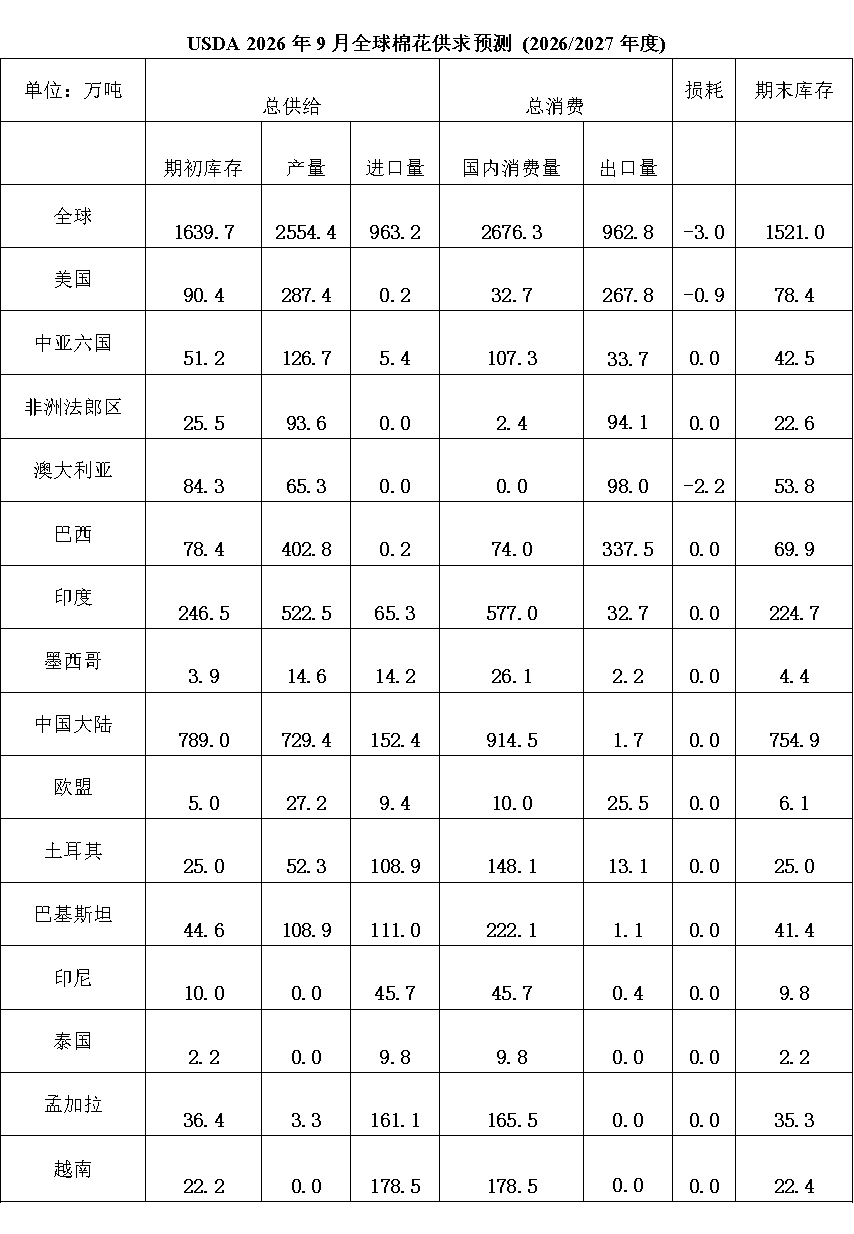
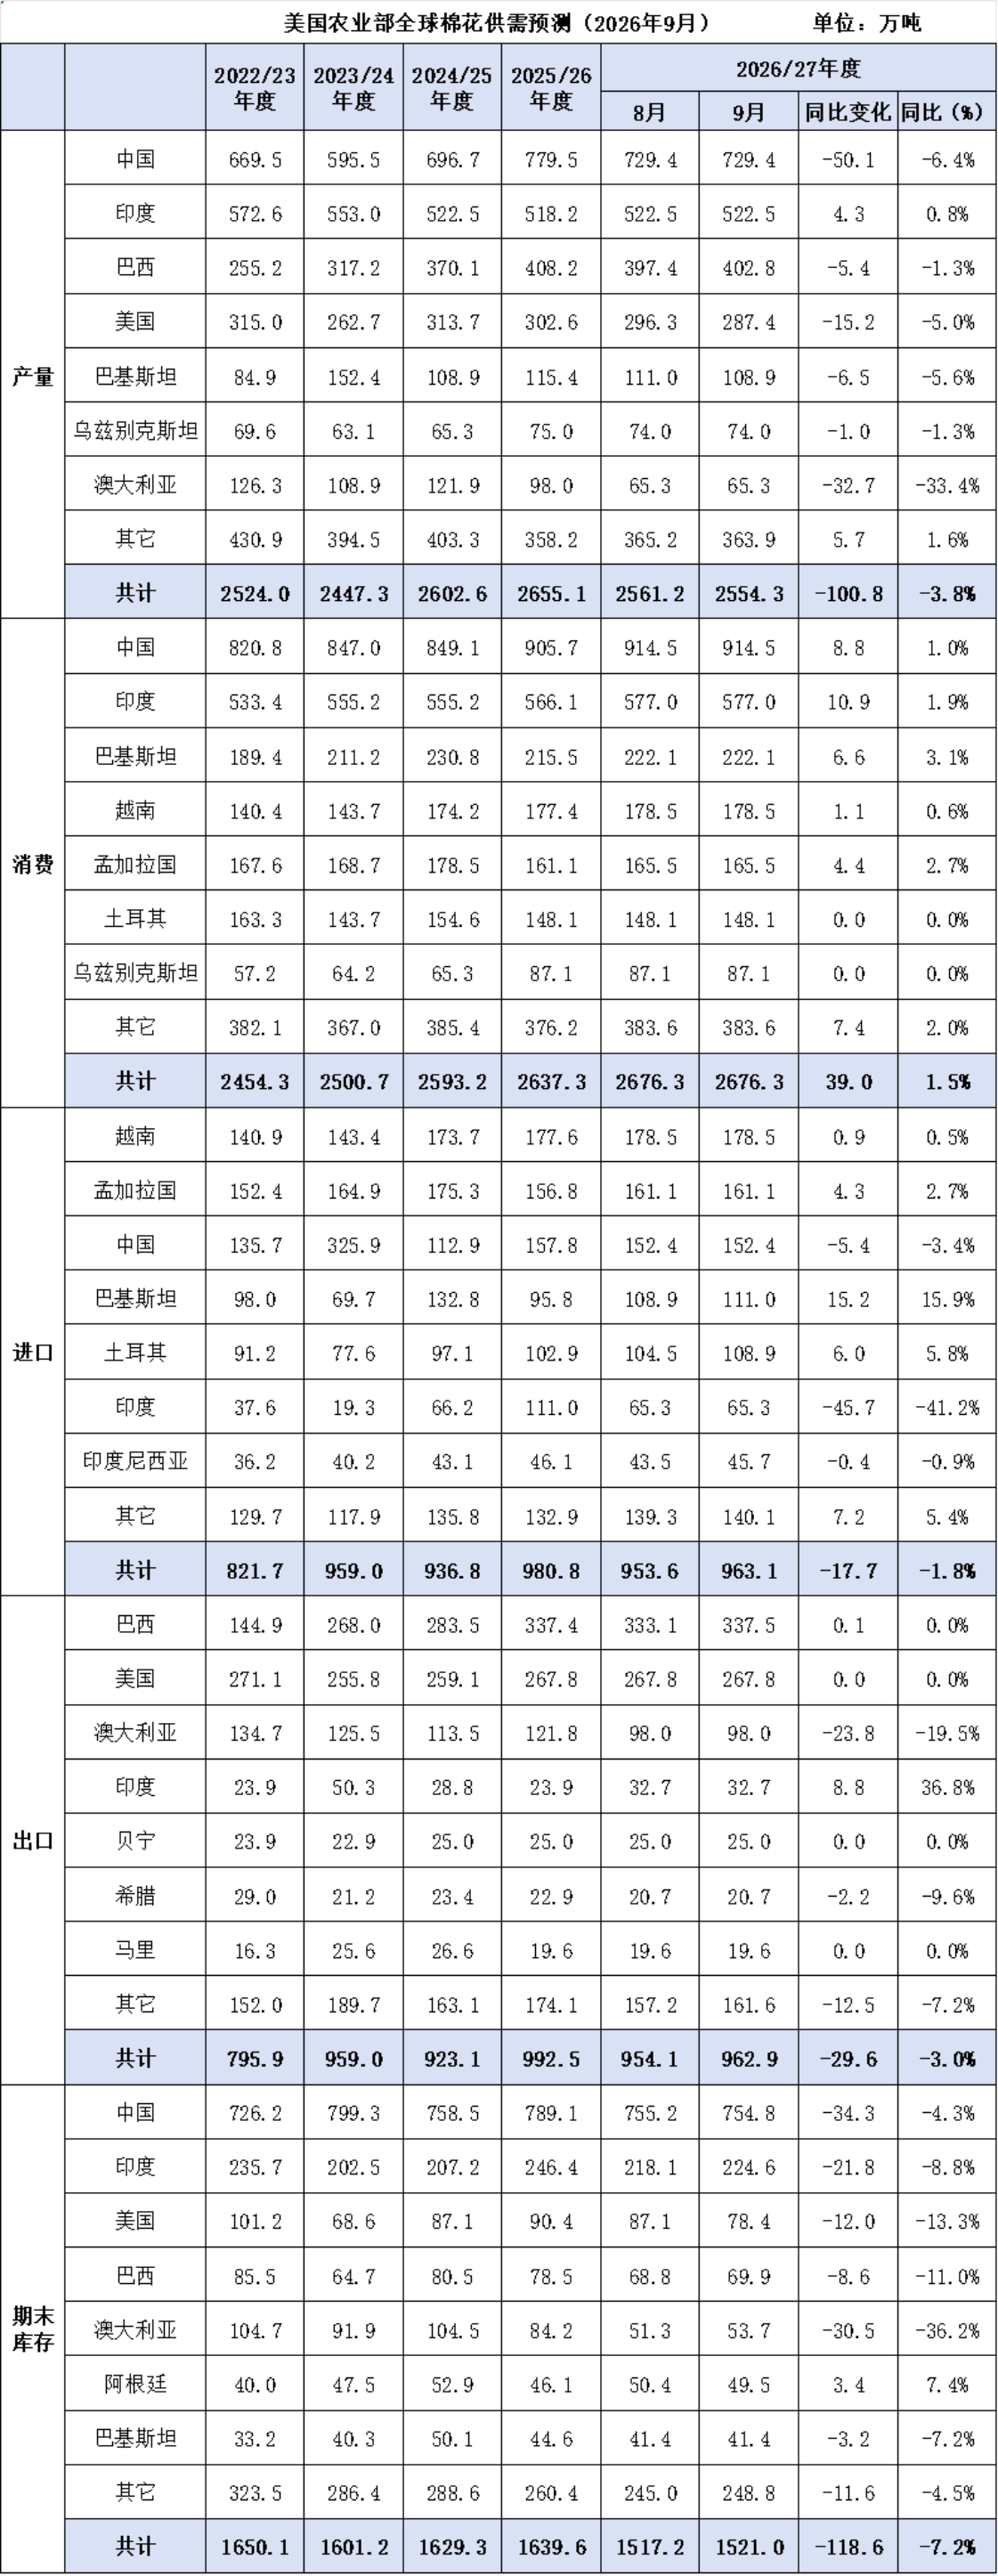
2026年9月11日,美国农业部发布全球棉花供需预测月报。2026/27年度全球棉花产量下调,贸易量、期初和期末库存均上调。全球棉花消费量保持不变。产量下调6.5万吨,至2554.4万吨,主要由于美国、土耳其和巴基斯坦的产量下调幅度超过了巴西、非洲法郎区和哈萨克斯坦的增幅。在消费方面,印度尼西亚的增加量被美国的减少量所抵消。贸易量上调8.7万吨,巴西和非洲法郎区出口量增加与土耳其、印度尼西亚和巴基斯坦进口量增加相匹配。全球期末库存上调3.7万吨,主要由于期初库存上调,部分被产量下调所抵消。2025/26年度,全球进口量、消费量和期末库存均上调,主要反映了更新的贸易数据。
美棉方面,2026/27年度美国棉花供需平衡表数据显示,产量、消费量、期初和期末库存均有所下降。进出口量预测保持不变。产量下调3%,至287.4万吨,全国平均单产同步下调3%,至每英亩776磅。分地区看,三角洲和西南地区的单产和产量下降,而东南部和西部地区则略有上升。由于美国国内纺织需求持续收缩,工厂用棉量下调至32.7万吨。受期初库存和产量减少导致供应下降的影响,期末库存下调10%,至78.4万吨,库存消费比由上月的28.8%降至26.1%。陆地棉年度农场均价由上月的75美分/磅升至78美分/磅。2025/26年度,美棉出口量上调至267.8万吨,这主要反映美国普查局及其他机构的年终贸易数据;同时,因出口表现强于此前预期,期末库存下调至90.4万吨。陆地棉年度农场均价小幅上调至62美分/磅。
关于棉联
Company Profile





 关注棉联


