

 棉花
 涤纶短纤
批量搜索
搜索
 我的购物车
行业资讯
棉花
【本月特点】国内棉价小幅下跌,国际棉价微涨
【后期走势】国内市场:新棉集中上市,消费端偏弱,纺织企业采购谨慎,预计近期国内棉价偏弱震荡。国际市场:北半球新棉开始上市,美棉减产预期减弱、巴西丰产兑现,但纺织品服装消费偏弱,预计短期国际棉价承压运行。
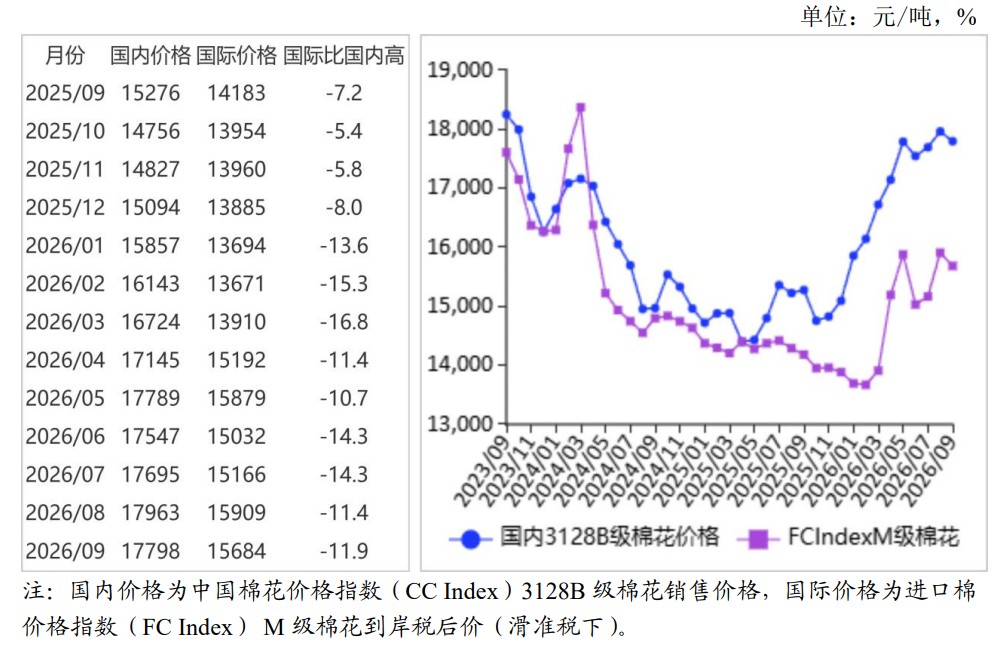
(一)国内棉价环比小幅下跌。新年度植棉面积调减有限,预计产量好于预期;消费方面,国内旺季不旺,纺织企业购棉谨慎、观望情绪升温,棉花价格环比小幅下跌。据国家棉花市场监测系统调查,9 月初准备采购棉花的企业占44.9%,环比下降 2.2 个百分点。9 月份,国内3128B级棉花月均价每吨 17798 元,环比跌0.9%,同比涨16.5%。郑棉期货主力合约(CF2701)月结算价每吨16289 元,环比跌4.5%,同比涨 21.0%。
(二)国际棉价环比微涨。北半球新棉陆续采摘,受美棉产区干旱、美元波动等因素影响,国际棉价月内震荡运行,月均价环比微涨。9 月份,Cotlook A 指数(相当于国内3128B级棉花)月均价每磅 95.19 美分,环比跌0.7%,同比涨22.1%。
(三)内外棉价差缩小。Cotlook A 指数(相当于国内3128B 级棉花)折合人民币每吨14240 元,比中国棉花价格指数(CC Index)3128B 级每吨低3558 元,价差比上月缩小48 元。进口棉价格指数(FC Index)M级(相当于国内3128B级棉花)月均价每磅 92.64 美分,1%关税下折到岸税后价每吨 15456 元,比国内价格低 2342 元,价差比上月扩大111元;滑准税下折到岸税后价每吨15684 元,比国内价格低2114元,价差比上月扩大 60 元。
(四)1—8 月累计,棉花进口同比大幅增加,纺织品服装出口同比小幅增长。据海关统计,8 月份我国进口棉花8.05万吨,环比减 12.1%,同比增10.7%;1—8 月我国累计进口棉花 110.64 万吨,同比增 87.8%。主要来自巴西(占进口总量的 51.0%)、澳大利亚(占 19.2%)、美国(占11.0%)、印度(占 0.5%)。8 月份我国纺织品服装出口285.68 亿美元,环比减 0.8%,同比增 7.7%;1—8 月我国纺织品服装出口额累计 2039.73 亿美元,同比增3.4%。
(五)纺纱量同比减少,纱线价格小幅上涨。据国家统计局数据,8 月份我国纺纱量182.4 万吨,同比减2.8%。棉纱市场旺季不旺、新接订单有限,企业挺价意愿较强,纱线价格小幅上涨。9 月主要代表品种32 支纯棉普梳纱线均价每吨 23675 元,环比涨 0.7%,同比涨15.2%。
(六)全球棉花产量小幅调减,贸易量调增。美国农业部(USDA)9 月预测,2026/27 年度,全球棉花产量2554.3万吨,比上月调减 6.9 万吨,比上年度降3.8%;消费量2676.3万吨,与上月持平,比上年度同比持平;贸易量963.1万吨,比上月调增 9.0 万吨,比上年度降3.0%;期末库存1521.0万吨,比上月调增 3.8 万吨,比上年度降7.2%;全球库存消费比为 56.8%,较上年度下降 4.5 个百分点。
(七)预计近期国内外棉价偏弱震荡。国内市场:新棉集中上市,供应压力渐增,消费端偏弱,纺织企业采购谨慎,加之宏观面美联储加息、美元走强压制商品估值,预计近期国内棉价偏弱震荡。国际市场:北半球主产国棉花陆续进入收获期,南半球巴西棉花采收基本结束、产量预期调增,全球新棉供应阶段性回升。
关于棉联
Company Profile





 关注棉联


