 棉花
 涤纶短纤
批量搜索
搜索
 我的购物车
行业资讯
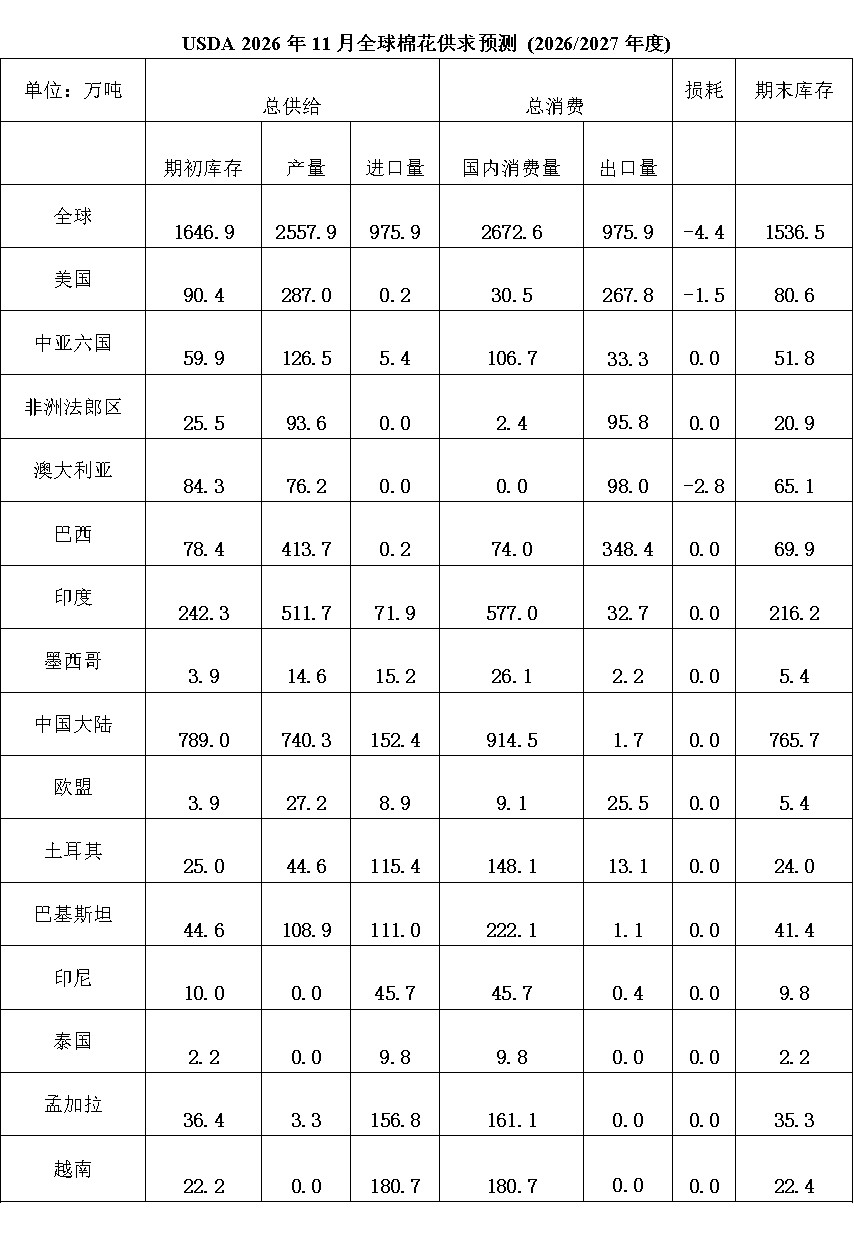
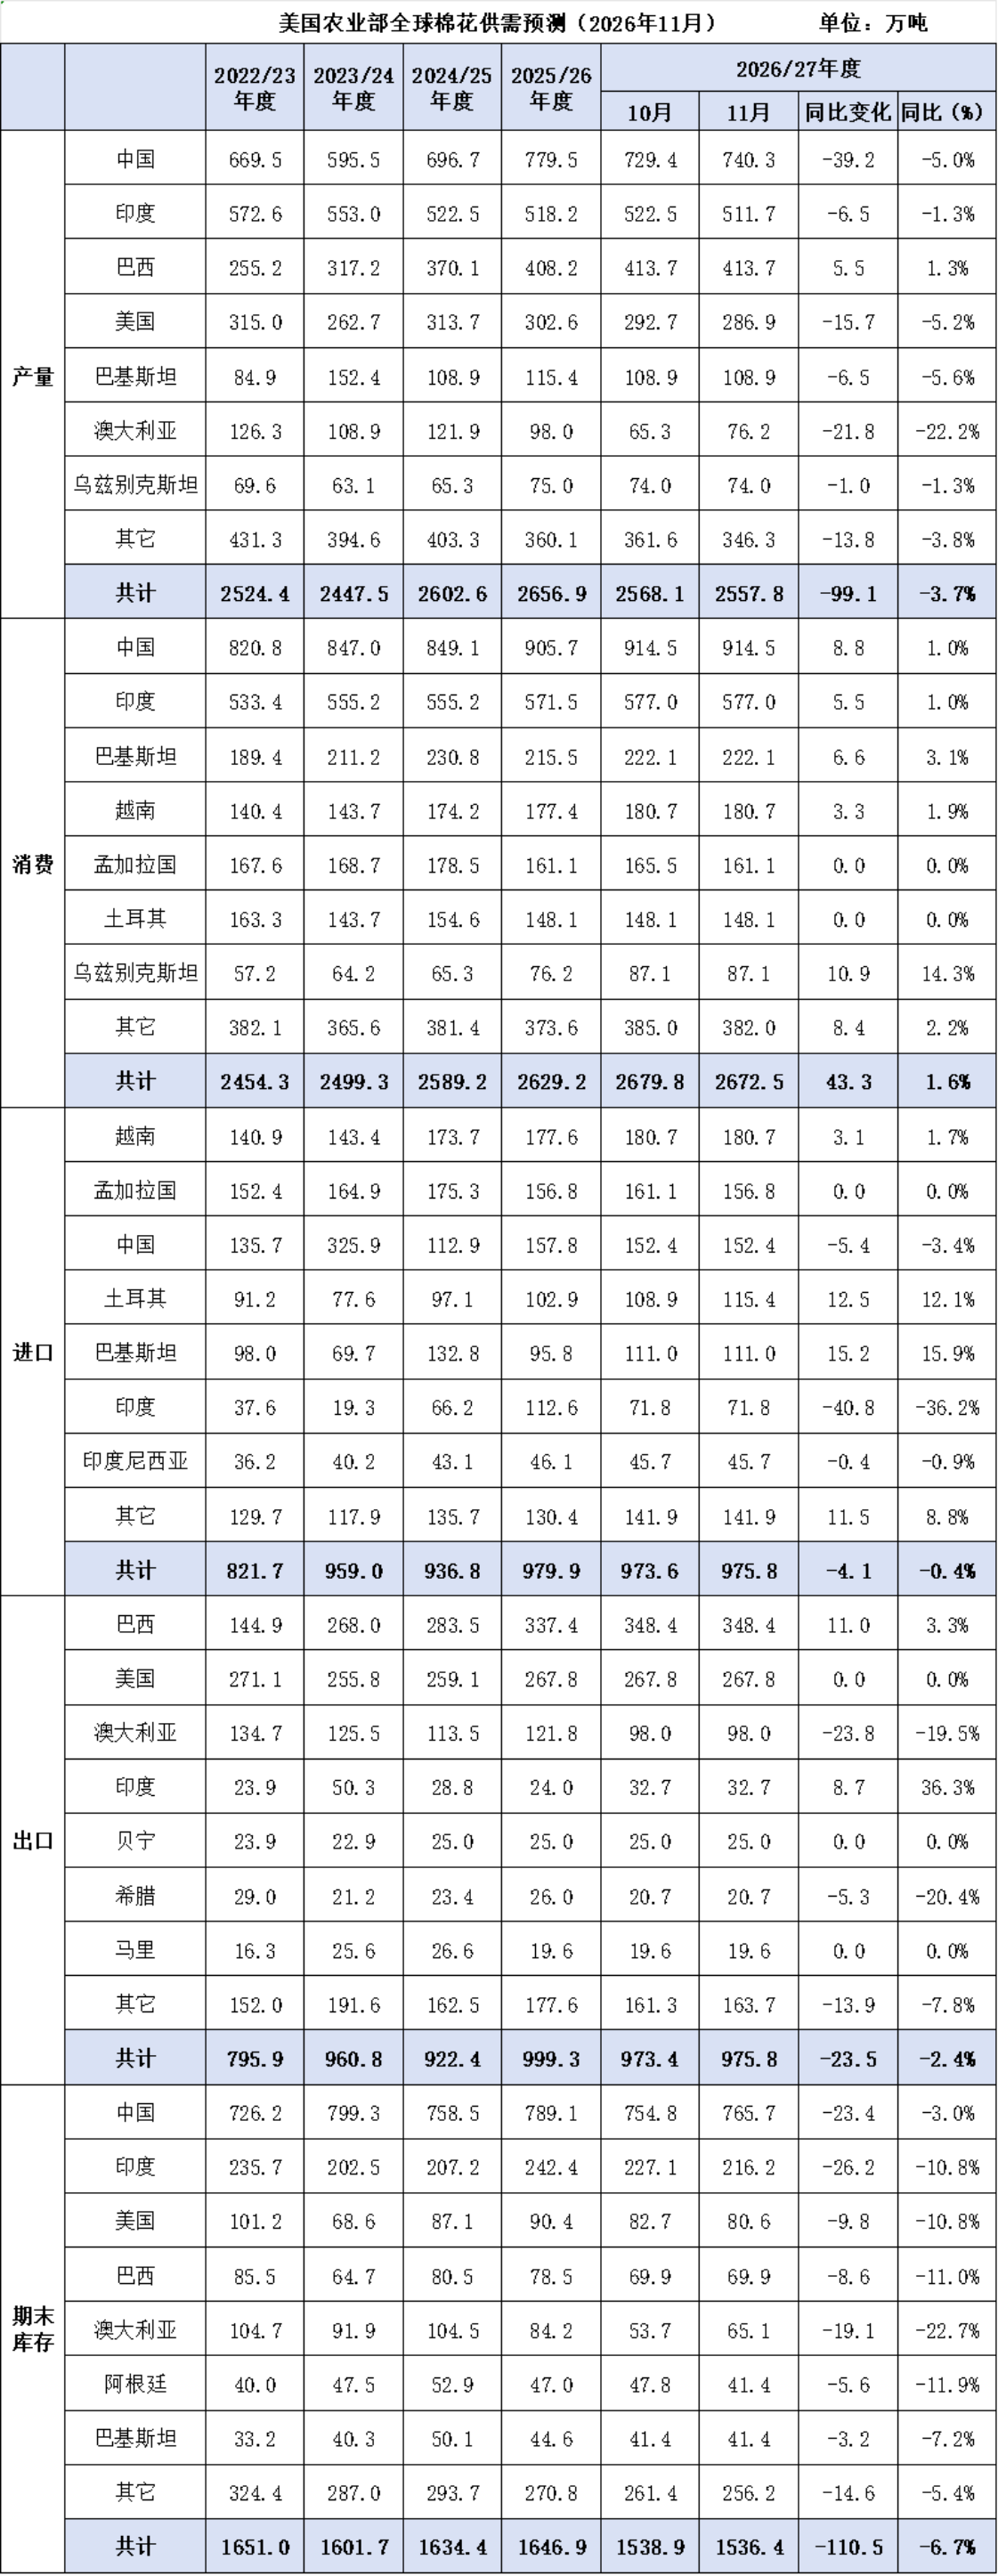
2026年11月10日,美国农业部发布全球棉花供需预测月报。2026/27年度全球棉花产量、消费量、期初和期末库存均下调,贸易量小幅上调。产量下调10.2万吨至2557.9万吨,主要由于印度、土耳其、阿根廷和美国产量减少,其降幅超过澳大利亚和中国的增量。消费量下调7.3万吨至2672.6万吨,主要由于孟加拉国和美国消费量减少。出口量上调2.4万吨,主要由于科特迪瓦和埃及出口量增加,抵消吉尔吉斯斯坦出口量减少的影响。全球期末库存下调2.4万吨,主要由于阿根廷、美国和小型出口国库存减少,超过澳大利亚库存增加的影响,中国和印度库存变化相互抵消。
美棉方面,2026/27年度美国棉花供需平衡表数据显示,产量、消费量和期末库存较上月下调,出口量、进口量和期初库存均保持不变。产量下调5.8万吨至287万吨,全国平均单产同步下调2%至每英亩775磅。西南地区陆地棉产量减少5.4万吨,是推动总产下调的主要因素,因该地区平均单产下调5%;东南部和西部产量和单产预测略低,三角洲地区略高。消费量下调2.2万吨至30.5万吨,因截至9月的工厂使用量低于去年同期。受这些变化影响,期末库存下调2.2万吨至80.6万吨,库存消费比由上月的27.5%降至27%。陆地棉年度农场均价较上月下调1美分至76美分/磅。
关于棉联
Company Profile




 关注棉联