

 棉花
 涤纶短纤
批量搜索
搜索
 我的购物车
行业资讯
一、本周棉花市场回顾
1、棉花市场价位变化
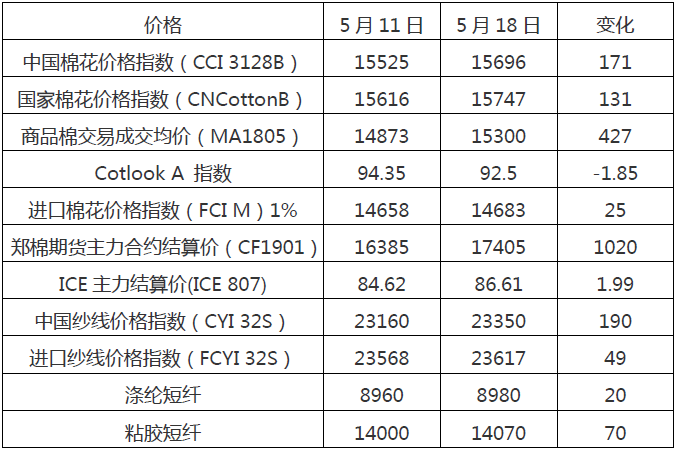
图表1:本周棉花市场价位变动(元/吨,美分/磅)
数据来源:中国棉花信息网、中国棉花网、上海棉联
本周因市场对新疆棉区恶劣其后的担忧,郑棉合约迎来一波暴涨行情,周三(5月16日),主力合约CF1901合约一举突破17000元/吨整数关口之后,在周五(5月18日)再度发力,一举攀升至17540元/吨。CF1901结算价周涨1020元/吨,涨幅6.23%,创年度最大涨幅。
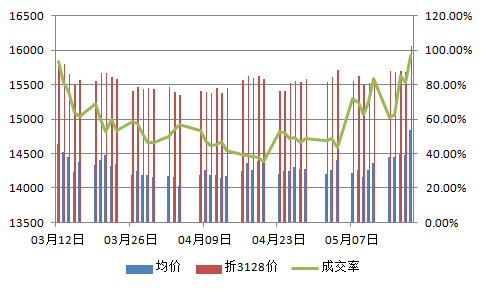
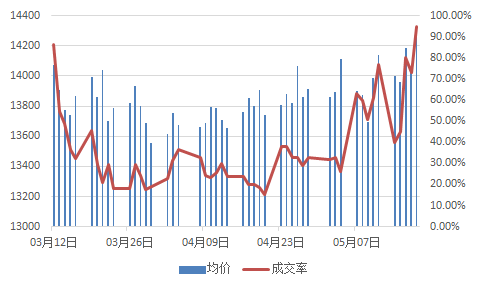
在郑棉期货的强势带动下,国内现货以及储备棉轮出均迎来了一波“小高潮”。储备棉轮出成交率日渐活跃,周均成交率达77.43%。其中地产棉成交量显著提升,最高达95%。周五成交率达96.83%创抛储以来最高值。
国际方面,ICE期棉也小幅上涨,市场对中国和美国主要棉花产区的天气保持高度关注,加之美国出口继续保持强势为棉价提供支持,ICE期棉连涨3日。然而,国内外棉价的强势并没有带动Cotlook A价格指数上涨,本周Cotlook A价格指数不升反降,周下跌1.99美分/磅,折人民币506元/吨。
因棉花市场价位变动剧烈,很多棉企、贸易商暂停报价,同时部分纺企出于风险考虑纱线暂不接受预付款,纱线报价小幅上涨。本周涤纶短纤价格小幅上涨,周涨20元/吨;粘短价格周涨70元/吨。
2、储备棉轮出情况
本周,为2018年储备棉轮出第九周,本周储备棉轮出底价(标准级)为15014元/吨,较上周上涨73元/吨。本周五新疆棉成交均价为15571元/吨,而上周五成交均价为14728元/吨,周涨843元/吨,涨幅5.7%。
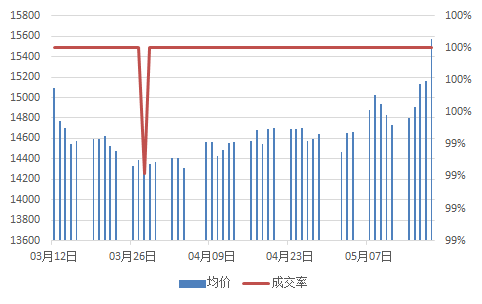
储备棉挂牌总量15万吨(5月14-18日),实际成交11.6万吨,成交率77.43%,其中新疆棉成交率依旧高达100%,地产棉成交率明显增加,最高成交率达95%。3月12日至5月18日,储备棉仓库累计计划出库144万吨,累计出库成交82.3万吨,成交率为57%,。
图表2:储备棉轮出均价与成交率
数据来源:中国棉花网、上海棉联
图表3:储备棉轮出新疆棉成交均价及成交率
数据来源:中国棉花网、上海棉联
图表4:储备棉轮出地产棉成交均价及成交率
数据来源:中国棉花网、上海棉联
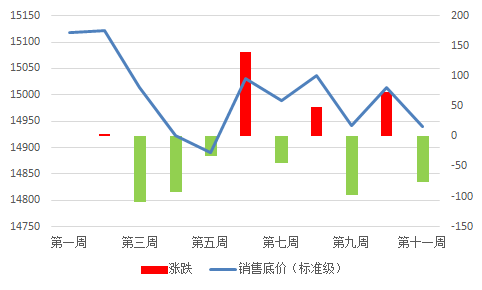
根据国家发展改革委、财政部《关于国家储备棉轮换有关安排的公告》(2016年第9号)内对储备棉轮出销售底价计算公式,第八周(5月21-25日)标准级销售底价为14940元/吨,较上周下调74元/吨。 本周虽国内棉花价位上涨较大,但是Cotlook A价格指数下跌幅度较大,拉低储备棉轮出销售底价。
图表5:储备棉轮出标准(3128B)销售底价统计
数据来源:中国棉花网、上海棉联
3、美棉出口情况
美国农业部报告显示,2018年5月4-10日,2017/18年度美棉出口净签约量为3.47万吨,较前周减少21%,较前四周平均值减少38%。新增签约主要来自越南(1.65万吨)、印度尼西亚(4921吨)、土耳其(3084吨)、巴基斯坦(2994吨)和韩国(2780吨)。取消合同的主要有日本(499吨)和埃及(499吨)。
4、中美贸易摩擦
本周,中美贸易争端取得阶段性成果。中美两国5月19日在华盛顿就双边经贸磋商发表联合声明。
声明主要内容有:
双方同意,将采取有效措施实质性减少美对华货物贸易逆差。为满足中国人民不断增长的消费需求和促进高质量经济发展,中方将大量增加自美购买商品和服务。这也有助于美国经济增长和就业;
双方同意有意义地增加美国农产品和能源出口,美方将派团赴华讨论具体事项;
双方就扩大制造业产品和服务贸易进行了讨论,就创造有利条件增加上述领域的贸易达成共识;
双方高度重视知识产权保护,同意加强合作。中方将推进包括《专利法》在内的相关法律法规修订工作;
双方同意鼓励双向投资,将努力创造公平竞争营商环境;
双方同意继续就此保持高层沟通,积极寻求解决各自关注的经贸问题。
联合声明中,明确指出同意有意义地增加美国农产品出口,具体事项后期详谈。同时,国家棉花监测系统的5月最新供需平衡表中上调中国棉花进口量至172.2万吨。这一消息面预示着18/19年度悬而未决的进口政策基本定向,多头炒作失去其内在基础之一。
二、棉联周评
国内方面:本周市场的焦点为郑棉期货。自5月初起,新疆地区出现大范围降温,引起市场对18/19年度棉花产量的担忧。本周,新疆降温大风天气持续,部分地区棉田受灾严重,资金借机炒作大幅进场,棉花期货资金流入为期货日交易量最高值。引发郑棉价格飙升,引爆棉市交易。
受期货上涨影响,棉花现货市场出现分化,部分商家有扫货购买现象,也有棉企趁棉价上调基本清空了库存。价格方面部分量少企业报价上涨且有少量惜售封盘,部分企业维持原价趁机出货。整个市场呈现“兴奋”状态。
储备棉轮出上看,本周储备棉竞拍热情高涨,成交率连续攀升,最高日成交率高达96.83%。成交均价周涨480元/吨,涨幅3.3%。但是,细看纺企成交率相对较低(27%、31%、41%),随着纺织淡季来临,下游需求稍有减少。
外棉方面:截至5月10日,2018/19年度美棉净出口签约已完成93.9万吨,同比增长55%。后期高等级棉花供应将逐步趋紧,目前巴西现货市场供应紧张,等待新棉上市;澳大利亚销售非常活跃,由于市场预期明年缺水严重,澳棉签约已覆盖当前及未来四个年度;仅有印巴棉花质量不佳,其他国家的采购需求明显减少,市场也在关注印巴政府对下年度棉花生产的鼓励措施是否成效。
中美贸易摩擦本周六初步达成共识,“双方同意有意义地增加美国农产品和能源出口”表明中方或会增加美棉进口量,同时国家棉花监测系统的5月最新供需平衡表中上调中国棉花进口量至172.2万吨。这一消息面预示着18/19年度悬而未决的进口政策基本定向,新年对棉花进口配额预计会有所增加。
后市预估:下周储备棉轮出底价为14940元/吨,下调74元/吨。目前棉花市场利多因素为储备棉库存减少和新疆棉区低温来袭;利空因素为纺织下游淡季来临和本年度棉花供应充足。因资金面的天气炒作多集中在远期合约,且预计下周新疆低温持续,下周期货市场或仍会持续偏强运行,但风险较大。而现货面上,因目前市场棉花供应充足,市场采购较为理性,预计棉价仅会小幅上涨。
关于棉联
Company Profile





 关注棉联


