

 棉花
 涤纶短纤
批量搜索
搜索
 我的购物车
行业资讯
7月是纺织市场传统淡季,当月中美贸易争端反复牵动全球视线,人民币大幅贬值近4%,国内为应对经济下行趋势与严峻的贸易形势,财政政策变得更为积极,稳健的货币政策保持松紧适度。7月底中国储备棉管理有限公司和全国棉花交易市场联合宣布本轮轮出延至9 月底,消除了纺企对新旧年度转换期棉花供应的担心,储备棉成交量价恢复平稳,郑棉期货剧烈上涨趋势被有效遏制。
一、7月棉花市场价格回顾
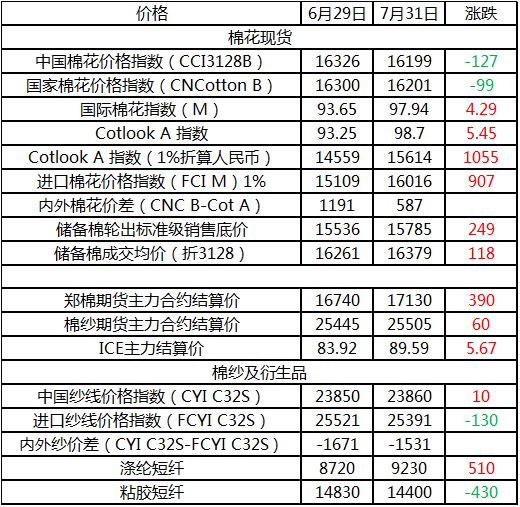
图表1:7月棉花市场价位变动(元/吨)
数据来源:中国棉花信息网、中国棉花网、上海棉联
1、棉花期货市场
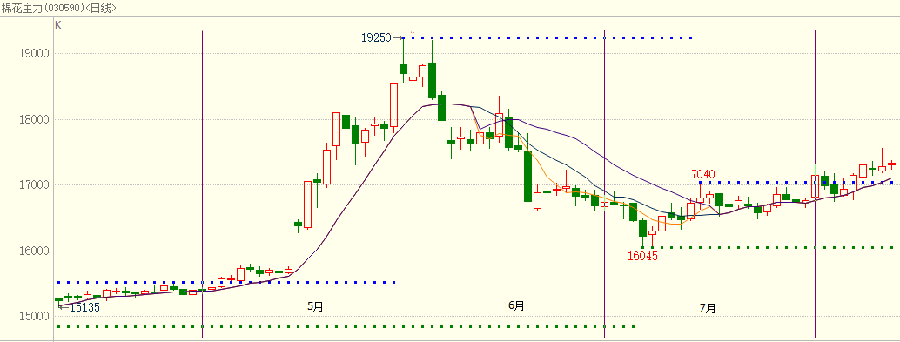
7月郑棉期货主力合约上涨390元/吨,月度涨幅2.33%,棉纱期货合约小幅上涨60元/吨,月涨幅0.24%。
当月,棉花期货市场相对平稳,资金投机交易活跃度明显下降,月末期价有大幅上涨趋势,随后储备棉轮出销售延期公告在预料之中发布,保证新旧棉花平稳过渡,进一步稳定了棉市各方预期。
图表2:郑棉期货主力合约价格走势(元/吨)
数据来源:博易大师、上海棉联
7月,中美贸易战对美棉的影响较少,受棉区极端高温天气影响,外棉期货走势较为强劲。ICE主力合约月涨5.67美分/磅,月涨幅6.76%,远大于郑棉期货涨势,同时人民币贬值,国内进口汇率调整导致内外棉价差急速缩小。
图表3:美棉花期货主力合约价格走势(美分/磅)
数据来源:博易大师、上海棉联
2、棉花现货市场
7月是纺织市场传统淡季,企业用棉量明显减少,但因人民币贬值原因导致国产纱竞争力增加,企业订单较往年同期也随之增加。但因储备棉拍储延期,市场本年度棉花供应充足,7月国内棉价小幅下跌。
从棉花价位上看,中国棉花价格指数(CCI 3128B)当月下跌127元/吨,月跌幅0.78%。国家棉花价格指数(CNCotton B)当月下跌99元/吨,月跌幅0.61%。
图表4:国内外棉花市场价位变动(元/吨)
数据来源:Wind资讯、上海棉联
自8月1日起,进出口货物关税汇率从7月的6.4586调至6.6914,调整当日,Cotlook A指数折1%人民币价格上调近600元/吨,内外棉价差几近持平。
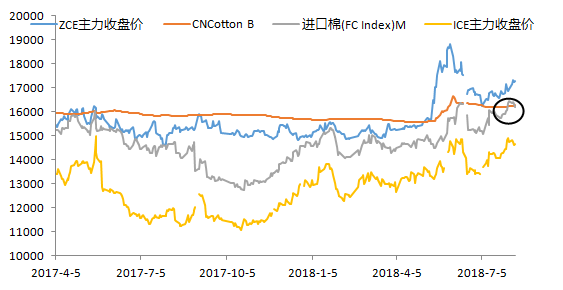
从进口棉价格指数(FC Index M)与家棉花价格指数(CNCotton B)的价差变动上可以看出,自6月起内棉外价差迅速缩小,8月初内外棉价差为负值,即外棉价位大于内棉价,进口棉优势在逐步减弱。
图表5:国产棉与进口棉价差变动(FC Index M-CNCotton B指数,元/吨)
数据来源:Wind资讯、上海棉联
3、纱线及相关市场
7月份,国内棉纱价格企稳,进口纱格延续前月趋势继续下跌,但由于人民币汇率贬值因素,部分外纱价格折人民币进口成本有所上涨,内外棉纱价差先缩小后扩大,但就纱线市场总体而言,7月属于一个价位稳定的月份。
图表6:棉花与棉纱价格及价差(元/吨)
数据来源:Wind资讯、中国棉花信息网、上海棉联
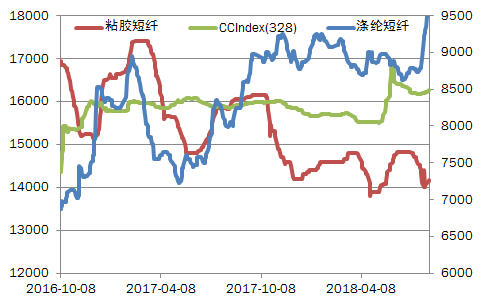
7月涤纶短纤与粘胶短纤价位走势与6月相反。受国内环保政策的影响,涤纶短纤大幅上涨,月涨510元/吨,涨幅5.85%;粘胶短纤小幅下跌,月跌430元/吨,跌幅2.90%。
图表7: 粘胶短纤、涤纶短纤与棉花价位(元/吨)
数据来源:Wind资讯、中国棉花信息网、上海棉联
二、储备棉轮出情况
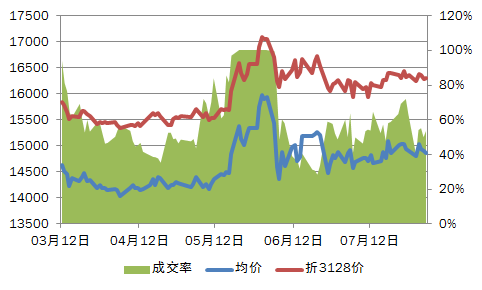
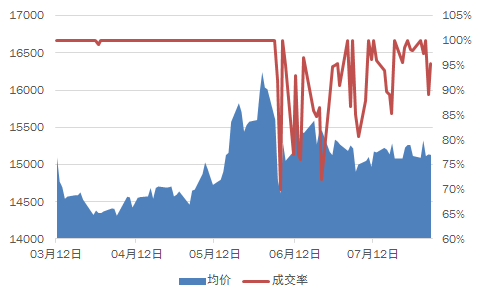
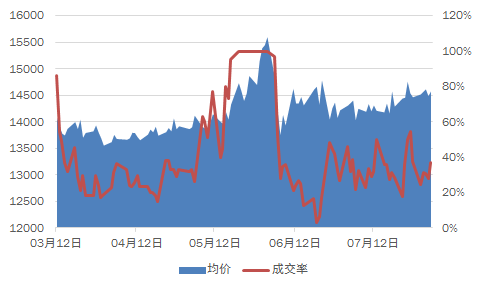
本年度储备棉轮出自3月12日正式开始,3、4月拍储相对平稳,5月上旬成交率基本维持在50%左右,后成交率开始提升,下旬基本为100%成交。自6月4日起贸易商禁止拍储和期货价位大幅下跌,储备棉成交率还是缓慢下滑,后稳定在45%-60%左右。7月储备棉轮出成交率在50%左右波动,月底最高成交率达70%,后储备棉轮出延期政策公布,轮出成交率逐步下滑至35%-50%左右。
截至2018年8月3日,2017/2018年度储备棉轮出累计挂牌306万吨,其中新疆棉113.1万吨、地产棉192.9万吨;累计成交181.8万吨,成交率59.4%,其中新疆棉成交109.4万吨,成交率96.7%,地产棉成交72.4万吨,成交率37.5%;累计成交企业786家,其中纺织企业618家,成交120.8万吨;贸易商168家,成交61万吨。
图表8:储备棉轮出成交均价及成交率(元/吨)
数据来源:中国棉花网、上海棉联
从成交价格上看,7月储备棉成交均价相对平稳,在16000-16400元/吨内波动,波动幅度在3%以内。表明市场拍储心态平稳,拍储工作有序进行。
图表9:储备棉轮出新疆棉成交均价及成交率(元/吨)
数据来源:中国棉花网、上海棉联
图表10:储备棉轮出地产棉成交均价及成交率(元/吨)
数据来源:中国棉花网、上海棉联
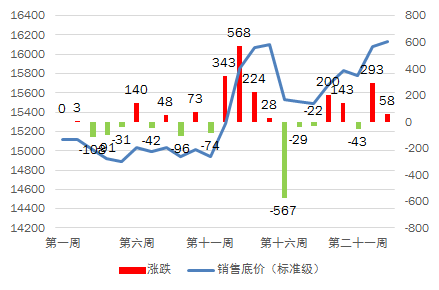
7月下旬储备棉轮出标准级销售底价先降后升,至8月起Cotlook A指数受汇率影响,折人民币价格大幅上调。第二十二周(8月6日-10日)轮出底价为16078元/吨,上调293元/吨,第二十三周(8月13日-17日)轮出底价为16136元/吨,上调58元/吨。随着汇率的稳定,预计后续拍储底价调整幅度将会减少。
图表11:储备棉轮出标准级销售底价(元/吨)
数据来源:中国棉花网、上海棉联
三、棉花供需情况
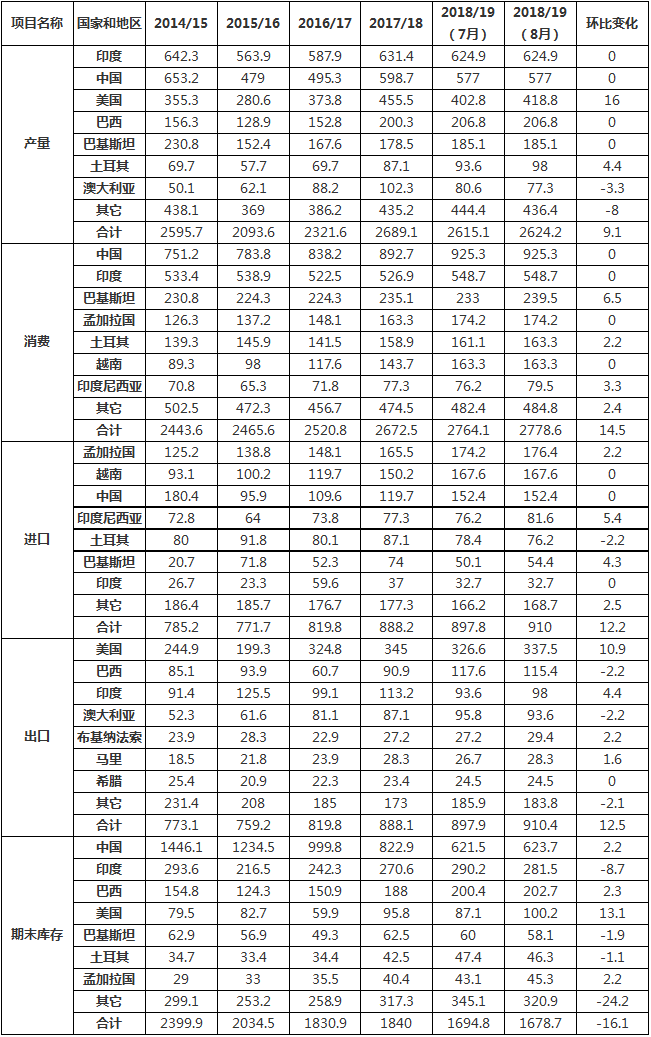
据美国农业部8 月份发布的数据显示,2017/18 年度,全球棉花总产量较上月调减4.0 万吨至2689.1 万吨,较2016/17年度增加367.5万吨;全球棉花消费量调增11.2 万吨至2672.5 万吨,较2016/17 年度增加151.7 万吨;全球棉花产大于需16.6 万吨,较上月减少15.26万吨;中国以外地区棉花产大于需310.6 万吨,较上月减少15.2 万吨,较2016/17 年度扩大166.9 万吨。
2018/19 年度,全球棉花总产量较上月调增9.1 万吨至2624.2 万吨,较2017/18年度减少64.9 万吨;全球棉花消费量较上月调增14.5万吨至2778.6 万吨,较2017/18 年度增加106.1 万吨;全球棉花产不足需154.4 万吨;中国以外地区棉花产大于需193.9 万吨,较2017/18年度减少116.7 万吨。
图表12:美国农业部发布的8月全球供需预测
数据来源:USDA、上海棉联
8月的USDA供需报告对美棉利空,随后ICE期棉大幅下跌。从目前内外棉价看来,内外棉价差几乎为零,考虑到美棉种植成本相对低廉,前期美棉价位上涨属于“超涨”,市场预期过于乐观,同时因棉价较高,新年度棉花种植面积与产量或并没有前期所表现的那么悲观。USDA供需平衡表会逐渐调整到合理范围。
四、宏观经济
1、全球主要经济体经济运行情况
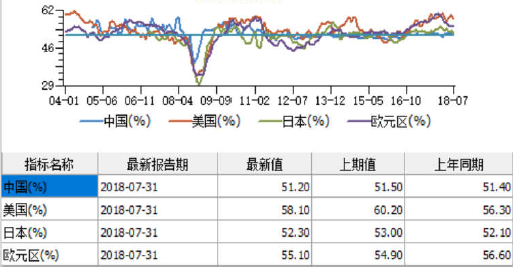
7 月份,全球主要经济体制造业PMI 增速有所减弱。中国、美国和日本制造业增速小幅回落,欧元区制造业增速继续回升。
图表13:全球主要经济体PMI
数据来源:Wind资讯、上海棉联
2、人民币汇率
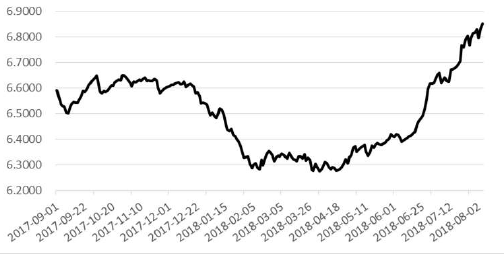
7月份以来,人民币兑美元继续出现较为明显的贬值。7 月6 日,美元兑人民币中间价6.8513,环比贬值3.18%,同比贬值0.82%。
图表14:美元兑人民币汇率
数据来源:Wind资讯、上海棉联
3、CRB指数
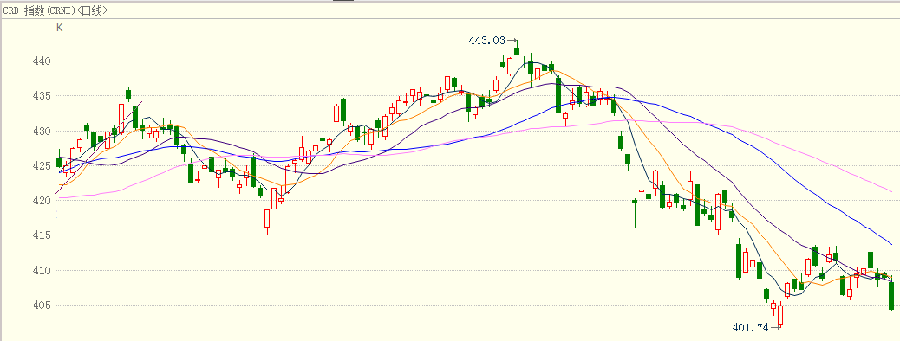
7月受国际石油价格回落和人民币贬值影响多重影响,CRB指数大幅回调,下旬缓慢回升。
图表15:CRB指数(CRNI)
数据来源:博易大师、上海棉联
五、结论与展望
国内方面:
7月份,棉花市场在6月一系列政策因素影响下,逐渐回归理性与平稳。当月关注的重点是人民币贬值问题与中美贸易争端。
近三个月人民币汇率累计下跌幅度5%以上,人民币贬值利好纺织服装出口和国产纱对进口纱的竞争力。因此在7月这个纺织传统淡季,今年无论是纺企棉花采购还是下游订单情况都较上一年度有所好转。
汇率问题同样影响着Cotlook A指数折人民币价格,进而影响了储备棉拍储底价,同时纺织企业资金短缺、回款慢等因素影响下,进入8月后储备棉拍储成交率明显下降10-20个百分点。预计从下周开始,汇率稳定,USDA报告利空外棉,储备棉轮出底价会逐渐回落。
8月仍是纺织加工销售淡季,但随着纺企备战“金九银十”预计下旬开始纺企采购会有所增加。因中美贸易争端的持久性与反复性,目前国内出口订单多短期为主,不定性因素增强。
对棉花市场而言,8月是新棉生长、产量的关键时机,植棉地区天气变化将会是市场持续关注的焦点。短期看来,虽然新年度棉花供小需,底价16500元/吨支撑力度强劲,但因中美贸易争端的不确定性,社会工商业库存较大等因素,目前棉价上行空间较小,仍会处于窄幅震荡上行趋势。长期看,国储棉库存减少已成定局,国内棉价已进入上涨渠道,“慢牛”行情将会主导市场。
外棉方面:
近期中美贸易战进一步加码,美国对伊朗重启制裁,与土耳其、俄罗斯外交关系恶化,全球贸易争端和地缘政治关系紧张引起外汇市场剧烈波动,市场忧虑增强,ICE棉价随国际市场波动加剧。
美国农业部8月实地测产得出,2018/19年度全球产量较7月份预测有所增加,但仍较2017/18年度减产91万吨,2018/19年度全球库存消费比降至60.42%,较上年度下降8.43个百分点,基本面一定程度上支撑国际棉价。
目前,北半球新棉生长进入最后冲刺期,全球高温持续,不利于包括棉花在内的农产品生长,美国德州地区缺乏降雨,中国新疆高温,澳大利亚正遭遇有史以来最为严重的干旱,都对棉价形成有力的支撑。
短期内,我们仍要重点关注中美贸易战的进展情况,因中国对进口美棉增加25%关税,导致美棉进口量骤减,进口贸易商转而寻求澳棉、巴西棉等其他棉花,或会进一步拉高国内进口棉价位。因汇率问题,目前进口棉价位与国产棉价位相差无几,新年度棉花进口总量或会明显减少,进而加快国产棉消耗,有力支撑棉价。
关于棉联
Company Profile








 关注棉联


